Marktüberblick – 27. November 2025
Aktien
- Globale Gewinne: Asiatische Aktien legten in einer dünnen, feiertagsbedingten Sitzung zu (MSCI Asia ex-Japan +0,4 %), da Händler eine mögliche Zinssenkung der Fed im Dezember einpreisten.
- US-Performance: Die wichtigsten US-Indizes stiegen vor Thanksgiving. Technologie führte die Gewinne an, wobei KI-bezogene Aktien eine Erholung verzeichneten, während Kommunikation nach Alphabet-Rückgang schwächer war.
- SPX und Nasdaq legten beide zu; Russell 2000 übertraf.
- US-Daten waren gemischt – Arbeitslosenanträge blieben niedrig, Auftragseingänge langlebiger Güter übertrafen die Erwartungen, aber der Chicago-PMI schwächte sich deutlich ab.
Währungen & Anleihen
- Yen nahe Interventionszone: Festigte sich in Richtung JPY 156/USD, Händler beobachten mögliche BoJ-Maßnahmen vor Jahresende.
- Dollar schwächt sich ab: Der DXY steuert auf seinen größten Rückgang seit vier Monaten zu, da divergierende Zentralbankpfade die Straffungstrends im Asien-Pazifik begünstigen.
Rohstoffe & Krypto
- Öl: Gab nach, da Optimismus über Russland-Ukraine-Friedensgespräche die Stimmung bei Rohöl dämpfte; EIA-Daten zeigten einen größeren Lageraufbau als erwartet.
- Gold: Leicht niedriger nach früheren Gewinnen, im Einklang mit dem schwächeren Dollar.
- Kupfer: Pause nach jüngster Stärke; ICSG prognostiziert für 2026 ein globales Kupferdefizit (~150.000 Tonnen), da die Minenproduktion um +2,3 % steigt und die Raffinade-Nachfrage um +2,1 %.
- Bitcoin: Setzte seine Erholung über 91.000 USD fort und beendete eine vierwöchige Verlustserie.
Unternehmen & Sektor-Highlights
- China-Immobilien: Entwickler Vanke beantragte eine Verlängerung für die Rückzahlung von Onshore-Anleihen in Höhe von 2 Mrd. CNY, was den Immobilienindex auf ein Einjahrestief drückte.
- US-Kommunikation: Sektor-Gewinne stiegen im Q3 um +17 % YoY, angeführt von drei großen Medien- und Entertainment-Firmen, die über 75 % der Marktkapitalisierung ausmachen.
- Telekommunikation bleibt schwächer, bietet jedoch Dividendenrenditen von 4–7 %.
- US-Gesundheitswesen: Pharma- und Biotech-Aktien sind seit September um +25 % gestiegen, dank neuer Regierungsverträge und Momentum bei Gewichtsreduktionsmedikamenten, während Hersteller medizinischer Geräte aufgrund schwächerer Haushaltsausgaben zurückbleiben.
Germany 40 – Technische Analyse (4-Stunden-Chart)
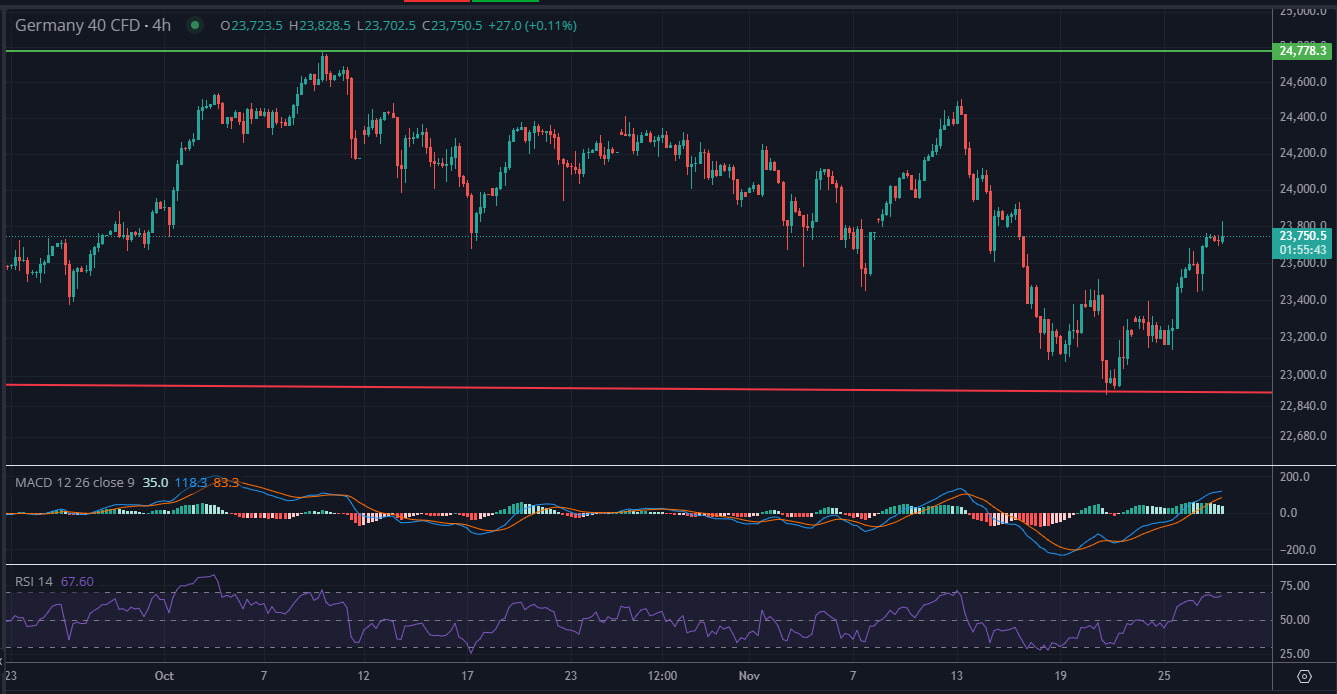
Die Kursentwicklung im 4-Stunden-Chart des Germany 40 zeigt eine Erholung von einem jüngsten Tief nahe 22.900, das mit einer starken horizontalen Unterstützung übereinstimmt (rot markiert). Der aktuelle Kurs bei 23.750 nähert sich einer kurzfristigen Widerstandszone, liegt jedoch weiterhin unter dem wichtigen Widerstand bei 24.783. Die Gesamtstruktur deutet auf einen mittelfristigen Abwärtstrend hin, gekennzeichnet durch tiefere Hochs und tiefere Tiefs seit Anfang November. Die jüngste Rallye weist jedoch auf eine potenzielle Korrekturphase innerhalb dieses Trends hin.
Die Momentum-Indikatoren bestätigen die bullische Korrektur. Das MACD-Histogramm ist positiv, und das Signal-Linien-Crossover begünstigt eine Aufwärtsdynamik. Der RSI bei 67,80 nähert sich dem überkauften Bereich, ist aber noch nicht extrem, was auf Spielraum für weitere Aufwärtsbewegungen vor einer Erschöpfung hindeutet. Ein klarer Ausbruch über 23.900 würde das nächste Ziel im Bereich 24.200–24.400 eröffnen, während ein Scheitern, sich über 23.700 zu halten, einen erneuten Test von 23.200 und möglicherweise der Unterstützung bei 22.900 auslösen könnte.
Makro- & Politikthemen
- Produktivitätsdifferenz: Seit 1995 ist die US-Produktivität jährlich um 2,1 % gewachsen – mehr als doppelt so schnell wie in der Eurozone –, getrieben durch stärkere F&E, effiziente Kapitalallokation und tiefere Kapitalmärkte.
- Der US-Vorsprung dürfte sich mit der beschleunigten KI-Adoption weiter vergrößern, was höhere Gewinnprognosen und anhaltende Outperformance der US-Aktien stützt.
- Griechenland übertrifft: Athex +42,9 %, MSCI Greece +54,1 % YTD, gestützt durch Banken und starke Gewinnrevisionen. Fördermittel der EU und eine steilere Zinskurve könnten den Schwung bis 2026 aufrechterhalten.
Asien-Pazifik-Schlagzeilen
- China: Regulierungsbehörden verschärften Vorgaben zu wettbewerbswidrigen Praktiken bei Smartphones und Apps.
- Japan: BoJ-Mitglied Noguchi signalisierte eine schrittweise Normalisierung der Politik, falls Inflationstrends anhalten; Haushaltsplan 2025 ~18,3 Bio. JPY mit erhöhter Emission von 2- und 5-jährigen JGBs.
- Südkorea: BoK hielt den Leitzins bei 2,5 %, uneinig über kurzfristige Senkungen; Gouverneur Rhee sieht Wachstum nahe Potenzial, warnte jedoch vor FX-Volatilität.
- Neuseeland: RBNZs Hawkesby erklärte, der OCR sei nun stimulierend, und die Hürde für weitere Lockerungen sei hoch.
Weitere Nachrichten
- Trump–Xi-Beziehungen: Trump forderte Japan auf, die Taiwan-Rhetorik nach seinem jüngsten Gespräch mit Xi zu entschärfen.
- Spannungen in Südafrika: Trump erklärte, die USA würden Subventionen beenden und Südafrika 2026 aus der G20 ausschließen, unter Berufung auf Menschenrechtsbedenken; Präsident Ramaphosa nannte die Aussage „bedauerlich“.
Zusammenfassung:
Die Märkte legten aufgrund von Hoffnungen auf Fed-Lockerungen und starker Tech-Stimmung zu. Der Dollar schwächte sich ab, der Yen stabilisierte sich nahe Interventionsniveau, und Öl gab angesichts geopolitischen Optimismus nach. Regional bleiben griechische und US-Aktien Outperformer, während die politische Divergenz in Asien und Produktivitätsdynamik den globalen Wachstumsausblick prägen.


Neueste Marktnachrichten