Marktüberblick – 19. November 2025
Nvidia Ergebnisvorschau
- Rekordrisiko: Optionen deuten auf eine Kursbewegung von rund 7 % nach den Ergebnissen hin – entsprechend einer Marktkapitalisierungsschwankung von ca. 320 Mrd. USD, möglicherweise die größte eintägige Veränderung aller Zeiten bei einem Unternehmen.
- Fokus der Anleger: Erwartet wird Klarheit darüber, ob der KI-Boom weiter beschleunigt oder sich abkühlt. Ergebnisse werden nach US-Börsenschluss am Mittwoch veröffentlicht.
- Kontext: Mit einer Bewertung von rund 4,6 Bio. USD gilt der Nvidia-Bericht als zentraler Stimmungstreiber für den KI-Sektor in diesem Quartal.
Unternehmens- & Sektor-Highlights
- Apple: Erreichte im Oktober 25 % Marktanteil im chinesischen Smartphone-Markt; iPhone-17-Verkäufe stiegen um 37 % gegenüber Vorjahr. Gesamtmarkt in China +8 % YoY.
- Google: Aktie auf Rekordhoch, nachdem Berkshire Hathaway eine Beteiligung von 4,9 Mrd. USD bekanntgab – stärkt das Vertrauen nach starken Ergebnissen und Widerstandskraft während der KI-Korrektur.
- US-KMU-Stimmung (BoA):
- 74 % erwarten höhere Umsätze im nächsten Jahr; ~60 % planen Expansion.
- Vertrauen hängt von stabilen Zöllen (53 %), sinkender Inflation (52 %) und niedrigeren Zinsen (52 %) ab.
- Profitabilität bleibt 2025 robust.
Deutschland: Q3-Ergebnisse
- DAX-Unternehmen: Gesamtgewinn +2 % YoY, getragen von Finanz-, Gesundheits- und Energietechnik.
- Automobilsektor: Gewinn –60 % YoY, belastet Gesamtentwicklung; ohne Autos wäre das Wachstum um +15 Prozentpunkte höher.
- Ausblick: Analysten erwarten –9 % Gewinnrückgang im Q4, aber Erholung um +14 % in 2026, sobald Exporte und Stimmung stabilisieren.
Germany 40 – Technische Analyse
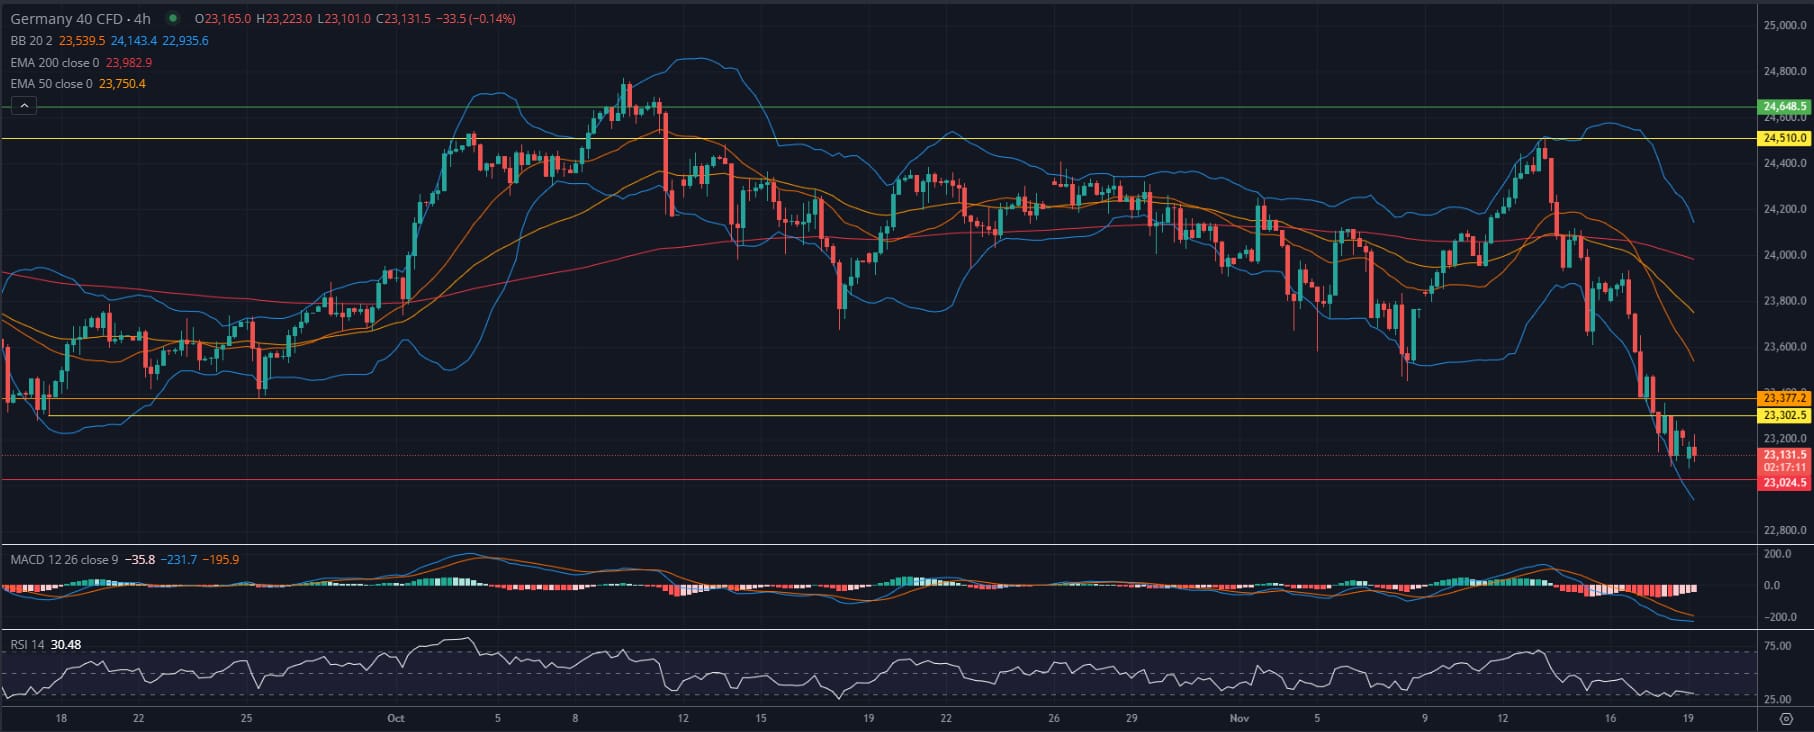
Der Germany-40-CFD (4H) bleibt im Abwärtstrend und setzt die Verluste nach dem Bruch der Schlüsselunterstützung bei 23.300 fort. Der Kurs testet aktuell die Zone 23.100–23.000, nahe dem unteren Bollinger-Band und dem Märztief – ein kritischer Unterstützungsbereich. Der RSI (30) ist stark überverkauft, was eine technische Gegenbewegung möglich macht, obwohl die Dynamik schwach bleibt. MACD bleibt negativ und bestätigt anhaltenden Abwärtsdruck.
Wichtige Widerstände: 23.300–23.380; stärkere Angebotszone bei 23.750 (50-EMA). Ein Anstieg über diese Marken würde Stabilisierung signalisieren, während ein Bruch unter 23.000 weiteres Abwärtspotenzial bis 22.800–22.600 eröffnet. Tendenz: Abwärtstrend intakt, aber überverkauft – Rebound möglich.
US-Notenbank – Zinsen & Liquidität
- Politische Spannung: Debatte über möglichen Zinsschnitt im Dezember hält an, da Liquiditätsdruck steigt.
- Repo-Stress: Übernacht-Repo-Sätze über dem IORB der Fed signalisieren knappe Bankreserven.
- Wahrscheinliche Reaktion: Markt erwartet Bilanzausweitung ab Jan 2026 – monatlich +20 Mrd. USD T-Bills und +15 Mrd. USD MBS-Reinvestitionen zur Vermeidung von Jahresend-Stress.
- Kurzfristige Entlastung: Abbau des Treasury-Kontos (~100 Mrd. USD) und Nutzung der SRF sollten Druck vorübergehend mindern.
- Fokus Dezember-FOMC: Nicht nur Zinsen, sondern auch Liquiditätsmanagement.
US-Zölle & Handel
- Lebensmittelimporte: Zölle auf Kaffee, Bananen, Tomaten, Rindfleisch gesenkt – durchschnittlicher Agrarzoll von 13,0 % auf 10,3 %.
- Schweizer Waren: Zölle von 39 % auf 15 % reduziert; Schweiz verpflichtet sich zu 200 Mrd. USD US-Investitionen (vor allem Pharma) bis 2028.
- Wachstumseffekt: Niedrigere Zölle könnten Schweizer BIP jährlich um +0,3–0,5 Prozentpunkte ab 2026 steigern; starker CHF (0,918/EUR) bleibt Belastung.
Seltene Erden & Brasilien
- Partnerschaft Brasilien–USA: Brasilien, zweitgrößte Reserven weltweit (21 Mio. t), will Produktion von 20 t auf Niveau Chinas (270 t) steigern.
- Sektorbewertung: Brasilianische Minen KGV 7,1 vs. China 13,0 – gilt als unterbewertet; neue Kooperation könnte US-Lieferketten von China diversifizieren.
US-Immobilienmarkt
- Erholung Gewerbeimmobilien: Q3-Transaktionen +17 % YoY, getrieben von Mehrfamilienhäusern, Logistik und Rechenzentren.
- Treiber: Zinssenkung um 25 bp im September stärkte Stimmung; Investoren bevorzugen ertragsstarke, inflationsresistente Assets.
Trumps Portfolio-Offenlegung
- Neue Investitionen: ≥82 Mio. USD (Aug–Okt), verteilt auf Unternehmens- und Kommunalanleihen.
- 175 Transaktionen gemäß Ethikregeln gemeldet.
- Unternehmensanleihen gekauft: Broadcom, Qualcomm, Meta, Intel, Home Depot, CVS, Goldman Sachs, Morgan Stanley, JPMorgan.
- Strategischer Zusammenhang: Intel-Anleihekauf nach staatlicher Beteiligung unter Trumps Leitung – wirft Fragen zur Überschneidung auf.
- Thema: Positionen im Einklang mit heimischer Produktion, technologischer Unabhängigkeit und Infrastrukturprioritäten.


Neueste Marktnachrichten