US-Wirtschaft & Fed-Ausblick
- Arbeitsmarktdaten im Fokus: Der Beschäftigungsbericht am Freitag ist entscheidend für die Fed, mit Erwartungen auf moderate Stellenzuwächse und einer Arbeitslosenquote von 4,3 %.
- Shutdown-Risiko: Ein möglicher US-Regierungsstillstand könnte die Veröffentlichung der Arbeitsmarktdaten verzögern und die Fed zwingen, sich vor der Oktober-Sitzung auf private Umfragen zu stützen.
- Politikerwartungen: Die Märkte preisen eine 90%ige Wahrscheinlichkeit einer Zinssenkung im Oktober sowie eine Zwei-Drittel-Wahrscheinlichkeit für eine weitere im Dezember ein; starke Daten könnten jedoch die Lockerung dämpfen.
- Datenlage zuletzt: Besser als erwartetes BIP (+3,8 % annualisiert im Q2), robuste Auftragseingänge langlebiger Güter und rückläufige Erstanträge auf Arbeitslosenhilfe haben die Erwartungen aggressiver Zinssenkungen reduziert.
Märkte & Bewertungen
- Aktien: Der S&P 500 handelt mit einem 22,8-fachen Forward-KGV nahe einem 5-Jahres-Hoch, womit die Bewertungen angespannt bleiben.
- Asien: Chinesische und südkoreanische Aktien legten zu, während der japanische Nikkei nach einem starken September nachgab.
- UK: Der FTSE 100 behauptete sich trotz Zolldruck und Schwäche im Pharmasektor; Reise- und Freizeitwerte stützten die Entwicklung.
- Pharma: AstraZeneca und GSK gerieten durch US-Zollvorschläge auf Markenmedikamente unter Druck.
- Gilts & FX: Britische Anleiherenditen stiegen aufgrund schwacher Auktionen und fiskalischer Sorgen; das Pfund fiel deutlich auf 1,3355 USD.
Rohstoffe & Devisen
- Gold: Erreichte mit über 3.800 USD/oz ein Rekordhoch, gestützt von Shutdown-Sorgen, geopolitischen Spannungen und Dollar-Schwäche.
- Öl: Preise gaben nach, belastet durch steigendes Angebot.
- Kupfer: Zog auf rund 10.360 USD/t an, nachdem die indonesische Grasberg-Mine infolge einer Naturkatastrophe den Betrieb einstellen musste; Angebotsdefizite werden bis 2026 erwartet.
- Krypto: Bitcoin fiel unter 109.000 USD und löschte 170 Mrd. USD an Marktkapitalisierung aus.
- US-Staatsanleihen: Legten zu, da Anleger Sicherheit suchten.
Globale Zentralbanken
- PCE-Kerninflation: Im August +0,2 % m/m und +2,9 % y/y, im Rahmen der Konsensschätzungen; stützt den Fed-Kurs, ändert jedoch die Erwartungen nicht.
- Schweiz (SNB): Belässt den Leitzins bei 0 % und hält an FX-Interventionen fest. Inflation bleibt niedrig (0,2 % im August). Das BIP verlangsamte sich auf +0,5 % im Q2. Perspektive durch schwache Exporte und Zölle begrenzt. Wachstumserwartung 2025: 1–1,5 %, 2026: unter 1 %, bei steigender Arbeitslosigkeit.
Sektor- & Länderentwicklungen
- Indien – IT-Sektor unter Druck:
- H-1B-Visa-Gebühren von ca. 5.000 USD auf 100.000 USD erhöht.
- Neue US-Vorschläge: 25 %-Steuer auf ausgelagerte Dienstleistungen und Wegfall der steuerlichen Abzugsfähigkeit.
- MSCI India IT Index fiel am Montag um über 3 %.
- US-Landwirtschaft: Sojabauern betroffen, da China Käufe im Zuge der Zollspannungen aussetzt.
- Unternehmen: EA steht laut WSJ kurz vor einem 50-Mrd.-USD-Privatisierungsdeal.
- Apple-Lieferkette: Fabrikarbeiter in China unter harten Bedingungen beim iPhone-17-Produktionshochlauf (China Labour Watch).
Politik & Schlagzeilen
- US-Shutdown-Verhandlungen: Präsident Trump trifft Kongressführer; warnte, ohne Einigung „schließt das Land“.
- Zölle: US-Zollrisiken belasten das globale Wachstum; besonderer Druck auf Pharma und Schweizer Exporteure.
Wichtige Termine dieser Woche
- Zinsentscheid der RBA
- US-JOLTS-Stellenangebote
- US-Arbeitsmarktdaten (Freitag)
- Reden: Präsident Trump (20:15), FOMC-Mitglied Williams (20:30)
DAX Technische Analyse (4 Stunden)
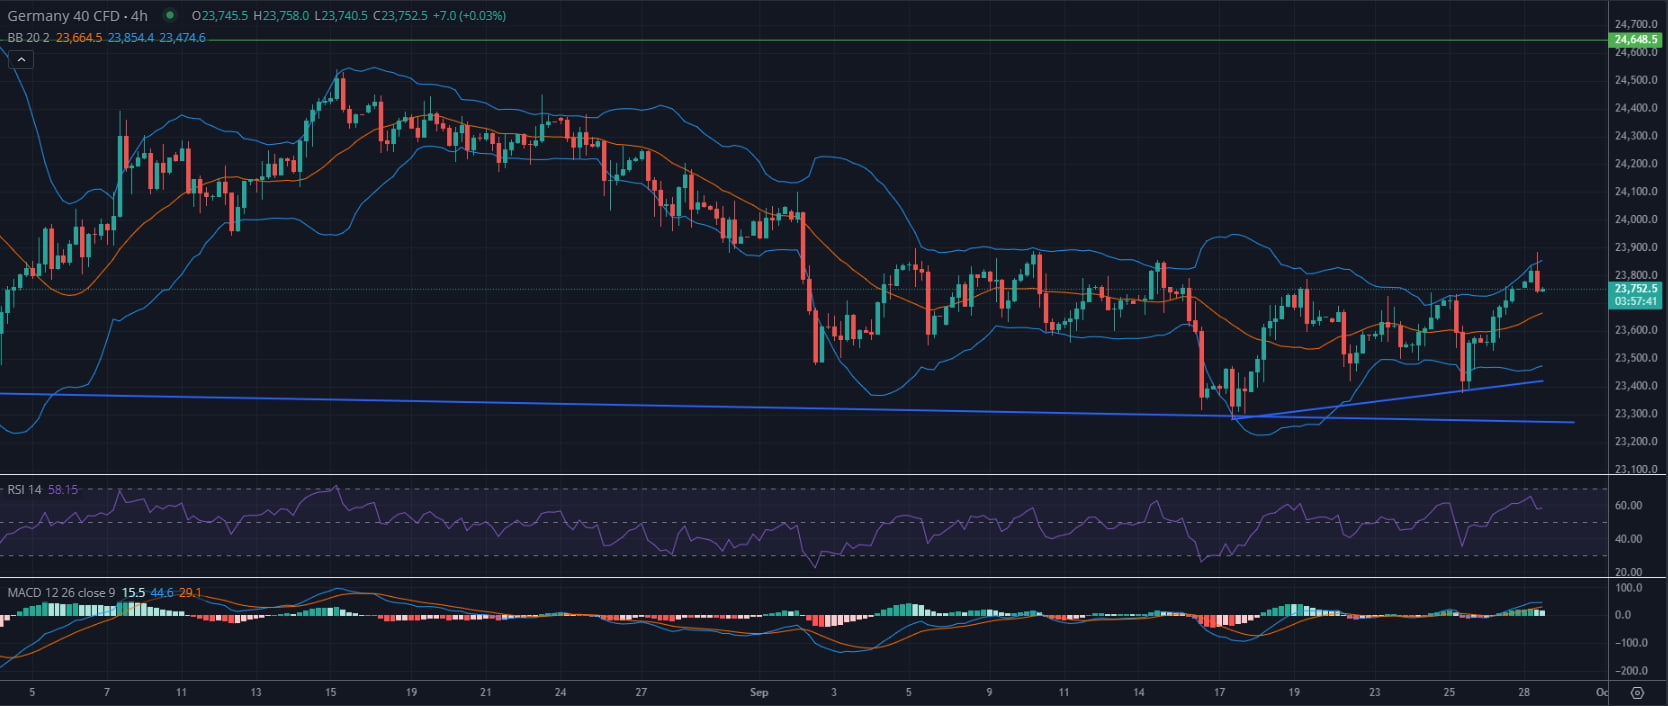
Im 4-Stunden-Chart des Germany 40 CFD zeigt die Kursentwicklung eine Erholung von den Tiefs Anfang September nahe 23.200, wobei eine steigende Trendlinie kurzfristige Unterstützung bietet. Die jüngste Erholung brachte den Kurs zurück in die Zone um 23.800, wo er kurzzeitig über das obere Bollinger-Band hinausstieg, bevor er leicht nachgab. Dies signalisiert eine kurzfristige Überdehnung, doch die Gesamtstruktur deutet auf einen schrittweisen Übergang von einer Seitwärtskonsolidierung in einen möglichen Aufwärtstrend hin.
Der RSI liegt bei rund 58 und bleibt unterstützend, ohne überkauft zu sein, während das MACD in den positiven Bereich gekreuzt ist und den Aufwärtsimpuls verstärkt.
Wichtige Marken: Unmittelbare Unterstützung um 23.500 sowie erneut nahe der steigenden Trendlinie (~23.300). Widerstände liegen bei 24.000–24.100 und stärker ausgeprägt bei 24.650. Solange der Kurs oberhalb der steigenden Trendlinie notiert, behalten die Bullen den Vorteil, mit weiterem Aufwärtspotenzial bei einem klaren Ausbruch über 24.000. Ein Rückfall unter 23.500 hingegen könnte den Index zurück in Richtung 23.200 ziehen und das entstehende bullische Szenario neutralisieren.


Neueste Marktnachrichten