Apple Q2 Gewinnvorschau
Apple wird am Donnerstag nach Börsenschluss die Ergebnisse für das 2. Quartal vorlegen, und der Markt wird genau beobachten, wie sich Trumps Zölle auf das Unternehmen auswirken.
Apple könnte im März-Quartal einen Aufschwung erleben, da Lagerbestände abgebaut werden und Kunden vor den befürchteten zollbedingten Preiserhöhungen kaufen. Infolgedessen erwartet die Wall Street, dass Apple einen Gewinn je Aktie von 1,61 US-Dollar ausweisen wird, was einem Anstieg von 5 % gegenüber dem Vorjahr entspricht, bei einem Umsatz von 94,08 Milliarden US-Dollar, was einem Anstieg von 4 % gegenüber dem zweiten Quartal 2024 entspricht.
Apple importiert aus China und unterliegt einem Zollsatz von 20 %, obwohl es dem Unternehmen gelungen ist, die gegenseitigen Zölle auf chinesische Waren in Höhe von 125 % zu umgehen, als das Weiße Haus Anfang April eine Ausnahmeregelung für Smartphones, PCs und andere elektronische Geräte ankündigte.
Die Ergebnisse kommen zu einem Zeitpunkt, an dem Apple am Freitag bekannt gab, dass das Unternehmen plant, seine gesamte iPhone-Produktion in den USA bis Ende 2026 von China nach Indien zu verlagern. Apple verkauft derzeit mehr als 60 Millionen iPhones pro Jahr in den USA. Die neuen indischen Fabriken werden wahrscheinlich weniger effizient sein als die chinesischen.
Die Prognosen für das Juniquartal und das Gesamtjahr werden genau beobachtet. Die Erwartungen für das 3. Quartal sind ein EPS von 1,47 $ bei einem Umsatz von 88,96 Mrd. $, was einem Anstieg von 5 % bzw. 4 % entspricht.
Wie sollte man mit den AAPL-Ergebnissen handeln?
Apple fiel von seinem Rekordhoch von 260, bevor es bei 169 auf Widerstand stieß. Der Kurs schloss oberhalb des 200 SMA auf dem Wochenchart und stieg auch über die steigende Trendlinie, die bis Mai 2020 zurückreicht, was ein ermutigendes Zeichen ist. Die Käufer müssten ihre Kursgewinne über den 200 SMA bei 223 ausdehnen, um den kurzfristigen Abverkauf rückgängig zu machen und wieder in Richtung 260 zu steigen. Auf der Abwärtsseite öffnet ein Durchbruch unter 190, der steigenden Trendlinie, die Tür zu 177, dem 200 SMA. Ein Durchbruch unter 169 ist erforderlich, um ein tieferes Tief zu erreichen.

Vorschau auf die Meta-Ergebnisse für Q1
Meta wird am Mittwoch, den 30. April, die Ergebnisse für Q1 veröffentlichen. Es wird erwartet, dass der Gewinn je Aktie im Jahresvergleich um 12 % auf 5,29 $ steigt - das langsamste Wachstum je Aktie seit dem 1. Quartal 2023 - bei einem Umsatz von 41,4 Mrd. $, was einem jährlichen Anstieg von 13,6 % entspricht, gegenüber einem Wachstum von 20 % am Ende des letzten Jahres.
Die Ergebnisse kommen zu einem Zeitpunkt, an dem die Aktienkurse von Meta angesichts der wirtschaftlichen und politischen Unsicherheiten unter der Trump-Administration seit ihrem Rekordhoch im Februar um 35 % gefallen sind.
Als dienstleistungsbasierter Anbieter ist Meta von den direkten Auswirkungen der US-Zölle eher abgeschirmt, ist aber den sekundären indirekten Auswirkungen ausgesetzt. Werbung ist ein wichtiger Umsatzträger, der 96 % des Umsatzes ausmacht, und es wird prognostiziert, dass sich dieses Wachstum im ersten Quartal auf 13,3 % gegenüber dem Vorjahr verlangsamen wird, gegenüber fast 21 % im vierten Quartal 2024. Die Ausgaben für Werbung sind oft das erste Anzeichen dafür, dass sich die Stimmung der Verbraucher und Unternehmen verschlechtert, und die Werbung, insbesondere von chinesischen Einzelhändlern wie Temu und Shien, wird sich wahrscheinlich verlangsamen.
Aufmerksamkeit wird ein KI-getriebener Wert sein, und ob dies möglicherweise einen Rückgang der Werbenachfrage ausgleichen könnte.
Ende letzten Jahres stieg die Zahl der täglich aktiven Nutzer um 58,8 % auf 3,35 Milliarden, wobei der durchschnittliche Umsatz pro Nutzer um 8,6 % auf 14,25 US-Dollar stieg. Für das laufende Quartal wird ein Anstieg des durchschnittlichen Umsatzes pro Nutzer um 9,5 % und ein Anstieg der täglich aktiven Nutzer um 4,4 % erwartet.
Während KI ein Hauptaugenmerk bleiben wird, werden auch die Margen im Mittelpunkt stehen, da Meta Kostensenkungsmaßnahmen wie Entlassungen zur Steigerung der Effizienz umsetzt.
Wie sollte man mit den META-Gewinnen handeln?
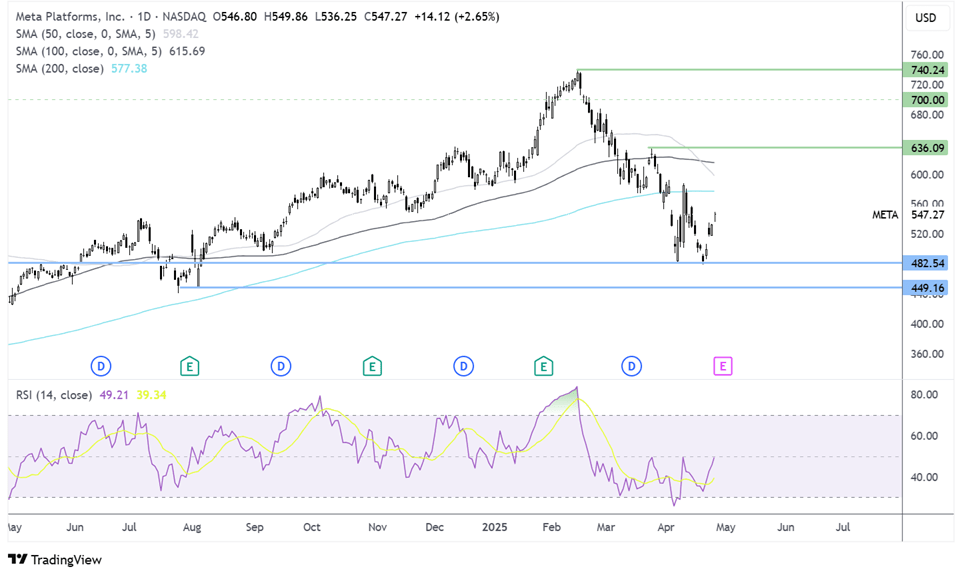
Meta fiel von seinem Rekordhoch von 740 auf ein Tief von 479. Bei der Erholung von diesem Tiefpunkt gelang es nicht, den 200 SMA bei 578 zurückzuerobern. Eine Erholung müsste den 200 SMA zurückerobern, damit die Käufer eine Dynamik in Richtung 600 und 635, dem Hoch von Ende März, entwickeln können.
Wird der 200 SMA nicht zurückerobert, könnte dies zu einem erneuten Test von 479 führen. Ein Durchbruch unter diesen Wert würde ein tieferes Tief bilden und 450 in den Fokus rücken.
Vorschau auf die Amazon-Ergebnisse
Amazon wird am 1. Mai die Ergebnisse für das erste Quartal veröffentlichen, und die Wall Street erwartet ein solides Wachstum im Vergleich zum Vorjahr. Die Konsensschätzungen deuten auf ein EPS von 1,36 $ hin, was einem Anstieg von 39 % gegenüber dem Vorjahr entspricht, bei einem Umsatz von 155,1 Mrd. $, was einen Anstieg von 8 % bedeutet. Trotz der makroökonomischen Sorgen und des Drucks durch die Zölle würde Amazons Größe in den Bereichen E-Commerce, Cloud Computing und Werbung dem Unternehmen zugute kommen.
Amazon Web Services wird ein Schlüsselbereich für den Markt sein. Es wird erwartet, dass das Wachstum in diesem Segment in einem zunehmend wettbewerbsintensiven Umfeld im niedrigen zweistelligen Bereich bleibt. Die Gewinnspannen von AWS werden nach wie vor ein wichtiger Faktor sein, und ein Rückgang der Margen könnte die Stimmung beeinträchtigen. Der Sektor sieht sich weiterhin einem intensiven Wettbewerb durch Microsoft Azure und Google Cloud ausgesetzt, die aggressiv nach mehr Marktanteilen streben. Alle Kommentare zum Thema KI bei AWS und zur Kundenakzeptanz könnten sich ebenfalls auf die Stimmung auswirken.
In der Zwischenzeit wird erwartet, dass das Werbegeschäft von Amazon ein weiteres solides Quartal mit einer verbesserten Monetarisierung auf den Plattformen abliefert. Amazon kann seine umfangreichen Kundendaten und Informationen über Kaufabsichten nutzen, was es zu einem attraktiven Bereich für Werbekunden macht.
Das E-Commerce-Geschäft wird genau beobachtet werden, da der Online-Handel ein Barometer für die Gesundheit des Unternehmens und die allgemeine Verbraucherstimmung ist.
Die Prognosen werden von entscheidender Bedeutung sein, insbesondere was die erwartete AWS-Dynamik und die makroökonomische Nachfrage im E-Commerce betrifft.
Wie sollte man mit den Amazon-Gewinnen handeln?
Amazon fiel von seinem Rekordhoch von 242 auf einen Tiefstand von 161, bevor es sich wieder auf seinen aktuellen Kurs von 189 erholte. Käufer, die durch den Anstieg über die fallende Trendlinie und den RSI über 50 unterstützt werden, werden versuchen, die Gewinne in Richtung des 200 SMA bei 200 auszuweiten. Ein Anstieg über diesen Wert und 206, das Hoch von Ende März, könnte die Käufer in Schwung bringen. Unterstützung wird bei 165, dem Wochentief, gesehen, wobei ein Rückgang unter diesen Wert und 161 erforderlich ist, um ein tieferes Tief zu bilden.


Neueste Marktnachrichten