Vorschau auf die Gewinne von Nike im ersten Quartal
Nike gibt am Dienstag, dem 30. September, seine Gewinne für das erste Quartal 2026 bekannt.
Erwartet wird ein Gewinn pro Aktie von 0,27 USD, nach 0,70 USD im gleichen Quartal des Vorjahres. Gleichzeitig wird ein Umsatzrückgang von 5 % gegenüber dem Vorjahr auf 11 Mrd. USD erwartet.
Die Ergebnisse kommen zu einem Zeitpunkt, an dem Nike in den letzten 12 Monaten einen Kursrückgang von 21 % hinnehmen musste und damit hinter dem S&P 500 zurückblieb, der in diesem Jahr um 15 % zugelegt hat. Der breitere Sektor für zyklische Konsumgüter hat in den letzten 12 Monaten um 18 % zugelegt, was darauf hindeutet, dass die Probleme spezifisch für Nike sind. Der Freizeit- und Schuhhändler wurde durch strategische Fehltritte, einen härteren Online-Wettbewerb, die Handelszölle von Präsident Trump und eine volatile Verbraucherstimmung behindert.
Nike muss nun Aufholarbeit leisten, nachdem neuere, trendigere Marken in den Markt eingetreten sind. Im Rahmen dieser Umstellung kündigte Nike eine Zusammenarbeit mit Kim Kardashians Skims an, um die Bindung weiblicher Käufer zu verbessern. Die Markteinführung wurde jedoch durch Produktionsprobleme beeinträchtigt.
Im vierten Quartal sank der Gewinn pro Aktie um 85 % auf 0,14 USD, und der Umsatz brach um 12 % ein. Der Aktienkurs stieg jedoch sprunghaft an, nachdem Finanzvorstand Matthew Friend erklärte, er sehe eine Entspannung der Lage, woraufhin der Aktienkurs um 15 % zulegte.
Wie handelt man mit NKE-Gewinnen?
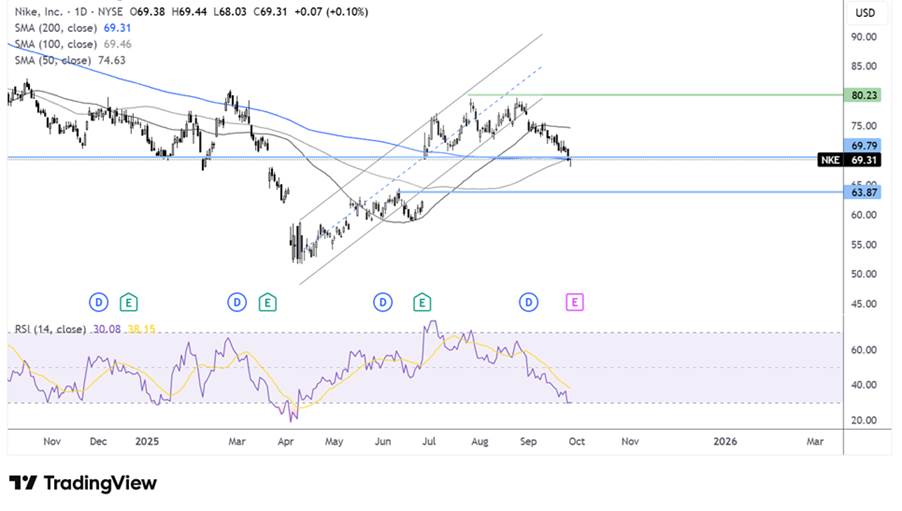
Der Aktienkurs von Nike erholte sich von einem 5-Jahres-Tief im April und stieg auf 80,00, bevor er wieder fiel. Der Kurs bildete ein Doppelhoch und fiel aus dem Aufwärtskanal heraus, um den 200 SMA bei 69 zu testen. Der RSI tendiert in den überverkauften Bereich. Ein Durchbruch unterhalb dieser Marke könnte dazu führen, dass Verkäufer in Richtung 63 an Boden gewinnen.
Sollte die Unterstützung bei 69 halten, werden Käufer versuchen, über den 50 SMA bei 74 zu steigen. Ein Anstieg über diese Marke öffnet die Tür zu 80,00.
Zwischenergebnisse von Tesco
Die Zwischenergebnisse von Tesco werden für Donnerstag, den 2. Oktober, erwartet. Diese kommen zu einem Zeitpunkt, an dem der Aktienkurs seit Jahresbeginn um fast 20 % gestiegen ist und auf dem höchsten Stand seit 2013 gehandelt wird.
Diese starke Performance und der dominante Marktanteil wurden durch die Schwäche von Morrison und Asda begünstigt, die unter der Schuldenlast privater Beteiligungsgesellschaften zu leiden haben.
Unterdessen sorgen die hohe Lebensmittelinflation und die anhaltende Belastung der Haushaltsbudgets dafür, dass Tesco mit seinem Preis-Leistungs-Verhältnis im Vergleich zu Waitrose und Marks and Spencer weiterhin beliebt ist.
In der Handelsaktualisierung im Juni meldete Tesco einen Konzernumsatz von 16,38 Milliarden Pfund im ersten Quartal, was einem Anstieg von 0,6 % auf vergleichbarer Basis entspricht.
Zu diesem Zeitpunkt erklärte Tesco, dass die Prognose für das Geschäftsjahr unverändert bleibe und der Konzerngewinn zwischen 2,7 und 3 Milliarden Pfund liegen werde.
Was die Dividenden betrifft, so wird erwartet, dass Tesco seine Ausschüttung für das Gesamtjahr von 13,7 auf 14,2 pro Aktie erhöht. Tesco führt außerdem ein Aktienrückkaufprogramm im Wert von 1,5 Milliarden Pfund durch.
Wie handelt man mit TSCO-Gewinnen?
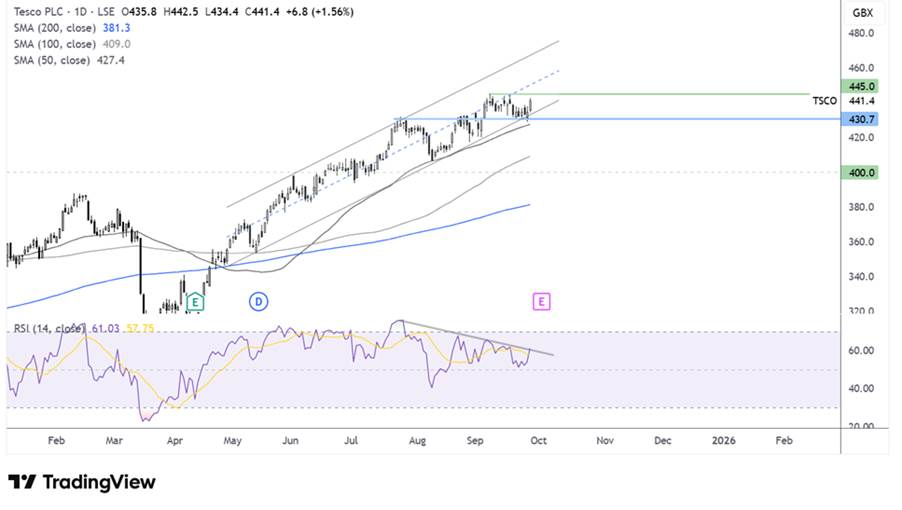
Tesco handelt innerhalb eines seit Ende April bestehenden Aufwärtskanals. Der Kurs stieg Anfang September auf ein Rekordhoch von 445 und bewegt sich vor der Veröffentlichung der Ergebnisse dieser Woche um dieses Niveau, geleitet von der unteren Bandbreite des Kanals. Die Dynamik lässt jedoch nach, und die bärische Divergenz des RSI gibt Anlass zur Vorsicht.
Käufer werden versuchen, über 445 zu steigen, um neue Rekordhöhen zu erreichen. 465, die obere Grenze des steigenden Kanals.
Unterstützung wird bei 430, dem Wochentief, und darunter bei 420 gesehen. Ein Durchbruch unterhalb dieser Marke würde den 50 SMA bei 409 freilegen.
JD Wetherspoon Handelsupdate
JD Wetherspoons wird am Freitag, dem 3. Oktober, sein Handelsupdate veröffentlichen, wobei alle Augen darauf gerichtet sind, ob sich der jüngste Trend des Umsatzwachstums in einem optimistischen Ausblick für den Rest des Jahres niederschlagen wird.
Die jüngsten Updates deuten auf einen Anstieg der flächenbereinigten Umsätze um 5,1 % in den 12 Wochen bis zum 20. Juli hin, was den Zuwächsen seit Jahresbeginn entspricht und die Fähigkeit der Pub-Kette unterstreicht, trotz des schwierigen wirtschaftlichen Umfelds und des anhaltenden Drucks auf die Haushaltsbudgets Kunden anzulocken. Auch die Gewinne dürften den Markterwartungen entsprechen.
Allerdings gibt es Risiken für den Ausblick. Steigende Arbeitskosten infolge der Erhöhung der Sozialversicherungsbeiträge und des Mindestlohns, die im April in Kraft getreten sind, stellen eine erhebliche Belastung dar und würden zu Kostensteigerungen in zweistelliger Millionenhöhe führen. Diese erheblichen Kostensteigerungen werden die Margen unter Druck setzen und das Geschäftsmodell von JD Wetherspoon, das auf hohem Volumen und niedrigen Preisen basiert, vor eine Herausforderung stellen. Daher wird die Kostenkontrolle von entscheidender Bedeutung sein. Jegliche Anzeichen von Schwäche in diesem Bereich könnten Investoren verunsichern, die ohnehin bereits über den Druck auf den Gastronomiesektor besorgt sind.
Wie handelt man mit JDW-Gewinnen?
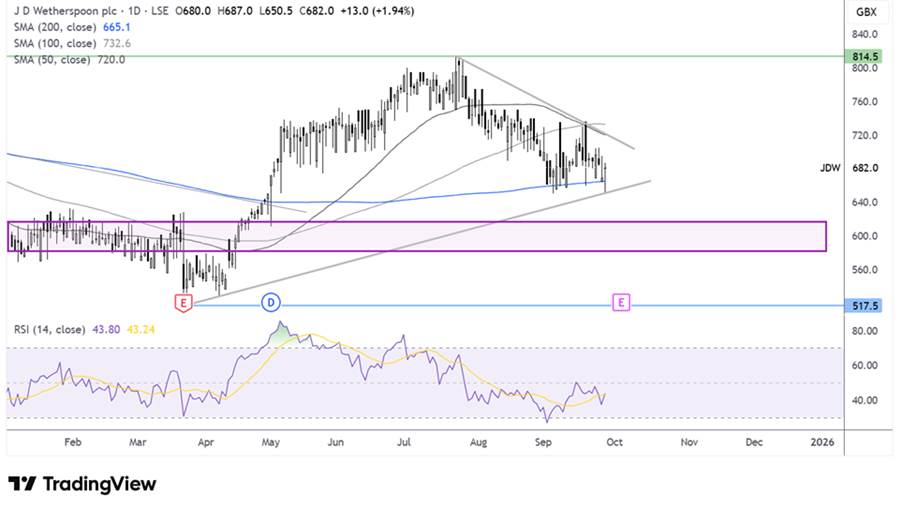
JD Wetherspoon stieß bei 814 auf Widerstand und tendiert seitdem nach unten. Der Kurs notiert unter seiner fallenden Trendlinie und testet die 200-SMA-Unterstützung bei 665 Pence und die steigende Trendlinie bei 650 Pence. Sollte diese Unterstützungszone durchbrochen werden, könnte dies den Weg zur 600-P-Zone ebnen, in der der Kurs Ende 2024 und Anfang 2025 gehandelt wurde.
Sollte die Unterstützung halten, werden Käufer versuchen, in Richtung 720, dem 50 SMA und der fallenden Trendlinie zu steigen.


Neueste Marktnachrichten