
Internal Rate of Return (IRR)
Internal Rate of Return
Wzór na IRR
(obraz lub wzór matematyczny)
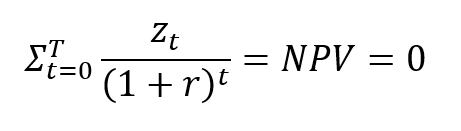
- Z – przepływ pieniężny w okresie t
- r – wewnętrzna stopa zwrotu (IRR)
- t – okres w latach
Wzór IRR opiera się na koncepcji wartości pieniądza w czasie — zakłada, że pieniądz dostępny dzisiaj ma większą wartość niż ten sam nominalnie kapitał w przyszłości, ze względu na jego potencjał inwestycyjny. Wyższa IRR oznacza bardziej opłacalną inwestycję, natomiast niższa może sygnalizować niższy zwrot.
Jak obliczyć IRR?
Współczesne narzędzia umożliwiają obliczenie IRR bez ręcznego podstawiania danych do złożonego wzoru. W programie Excel funkcja =IRR() pozwala inwestorom szybko wyznaczyć wewnętrzną stopę zwrotu na podstawie przepływów pieniężnych. Do tego celu służą również kalkulatory finansowe oraz specjalistyczne oprogramowanie do analizy inwestycji kapitałowych.
Przepływy pieniężne zdyskontowane (DCF)
Obliczenie IRR opiera się na metodzie DCF (Discounted Cash Flow), która polega na dyskontowaniu przyszłych wpływów pieniężnych do wartości bieżącej przy użyciu prognozowanej IRR. Ta metoda umożliwia dokładniejszą ocenę rentowności projektów inwestycyjnych z uwzględnieniem wartości pieniądza w czasie.
IRR a inne wskaźniki inwestycyjne
IRR vs wartość bieżąca netto (NPV)
NPV wskazuje całkowitą wartość ekonomiczną generowaną przez projekt (w ujęciu kwotowym), natomiast IRR wyraża rentowność procentową. IRR zakłada, że wszystkie przepływy pieniężne są reinwestowane po tej samej stopie zwrotu, co nie zawsze jest realistyczne.
IRR vs zwrot z inwestycji (ROI)
ROI mierzy całkowity zwrot z inwestycji bez uwzględnienia czasu, natomiast IRR uwzględnia wartość pieniądza w czasie, dając dokładniejszy obraz efektywności.
IRR vs zmodyfikowana IRR (MIRR)
MIRR uwzględnia realistyczne założenia dotyczące reinwestowania przepływów pieniężnych, przyjmując jako stopę reinwestycji koszt kapitału lub inną uzasadnioną wartość — daje więc bardziej konserwatywną miarę zwrotu.
Zastosowania IRR w finansach i inwestycjach
Budżetowanie kapitałowe (capital budgeting)
IRR jest powszechnie stosowana w analizie projektów inwestycyjnych. Jeśli IRR przewyższa koszt kapitału (oczekiwaną stopę zwrotu inwestorów), projekt uznaje się za opłacalny.
Private equity i venture capital
Fundusze private equity oraz venture capital używają IRR do oceny oczekiwanych stóp zwrotu z inwestycji w startupy i wykupy lewarowane. Wysoka IRR sygnalizuje potencjalnie wysokie tempo wzrostu.
Inwestycje w nieruchomości
Inwestorzy w nieruchomości stosują IRR do analizy rentowności projektów deweloperskich i nieruchomości na wynajem. Porównywanie IRR dla różnych obiektów pomaga w podejmowaniu decyzji inwestycyjnych.
Analiza instrumentów dłużnych i obligacji
W inwestycjach o stałym dochodzie IRR umożliwia porównanie rentowności obligacji i innych instrumentów dłużnych — uwzględniając zarówno odsetki, jak i zyski kapitałowe.
Ograniczenia IRR
Wielokrotne IRR – przy przepływach pieniężnych zmieniających znaki (pozytywny/negatywny) więcej niż raz, możliwe jest wystąpienie kilku wartości IRR, co utrudnia interpretację wyników
Nierealistyczne założenia reinwestycyjne – IRR zakłada, że wszystkie wpływy są reinwestowane po tej samej stopie zwrotu, co rzadko ma miejsce w rzeczywistości. MIRR uwzględnia bardziej realistyczne stopy reinwestycji
Nieodpowiednie przy projektach wzajemnie wykluczających się – przy porównywaniu projektów wykluczających się wzajemnie (np. alternatywnych inwestycji), NPV jest zazwyczaj bardziej wiarygodny, ponieważ pokazuje całkowitą wartość dodaną, a nie tylko stopę zwrotu