
Analiza fundamentalna
Zastosuj swoją wiedzę w praktyce

Analiza spółki
Analiza fundamentalna cieszy się dużą popularnością wśród inwestorów giełdowych, którzy wnikliwie analizują dostępne dane o spółce, by zdecydować, czy warto w nią zainwestować.
Podobnie jak w przypadku innych form analizy fundamentalnej, analiza spółki polega na zbadaniu możliwie jak największej ilości informacji, by określić, czy jej akcje są niedowartościowane, czy przewartościowane.
Analiza spółki dzieli się na dwa główne obszary: ocenę samej spółki oraz szerszego otoczenia rynkowego, w którym funkcjonuje.
Wyniki finansowe spółki (company earnings)
Najprostszym sposobem wyrobienia sobie opinii na temat spółki jest analiza danych finansowych publikowanych w raportach wynikowych. Każda spółka notowana na giełdzie ma obowiązek udostępniania takich raportów – zazwyczaj raz na kwartał, a raz w roku w bardziej szczegółowej formie.
Sezon wyników (earning season)
Wiele dużych spółek publikuje swoje wyniki w zbliżonym okresie każdego kwartału – jest to tzw. sezon wyników. Może on mieć istotny wpływ na kondycję całego rynku akcji. Jeśli wiele firm osiąga wyniki poniżej oczekiwań, indeksy giełdowe mogą zanotować spadki.
W raportach wynikowych warto zwrócić uwagę na następujące elementy:
1. Rachunek zysków i strat
To dokument, w którym spółka przedstawia swoje przychody, koszty oraz zysk netto, a także różne miary rentowności – za okres trzech miesięcy (raport kwartalny) lub dwunastu miesięcy (raport roczny).
Do najczęściej uwzględnianych wskaźników należą:
- Przychody (Revenue) – wszystkie przychody uzyskane w danym okresie, bez uwzględnienia kosztów
- Koszty (Expenses) – środki wydane na generowanie przychodu, w tym koszty własne sprzedaży (COGS)
- Zysk netto (Net income) – przychody pomniejszone o wszystkie koszty; inaczej: zysk lub dochód
- Zysk na jedną akcję (Earnings per share, EPS) – zysk netto podzielony przez liczbę akcji w obrocie; miara rentowności
- Marża brutto (Gross margin) – miara efektywności sprzedaży, liczona jako różnica między przychodami a kosztami własnymi sprzedaży, wyrażona jako procent przychodów.
- Odsetki (Interest payments) – płatności z tytułu zadłużenia krótko- i długoterminowego
- Zyski i straty nadzwyczajne (Gains and losses) – przychody lub straty niezwiązane bezpośrednio z podstawową działalnością, np. ze sprzedaży nieużywanego sprzętu
Branżowe wskaźniki specyficzne
Powyższe dane znajdziemy niemal w każdym rachunku zysków i strat. W zależności od branży mogą jednak występować wskaźniki specyficzne. Przykładowo, inwestorzy w sektorze technologicznym mogą bardziej skupiać się na wzroście liczby użytkowników niż na samych przychodach.
2. Bilans (Balance sheet)
Bilans przedstawia sytuację majątkową spółki na konkretny dzień. Dokładna data znajduje się w nagłówku dokumentu.
Bilans obejmuje:
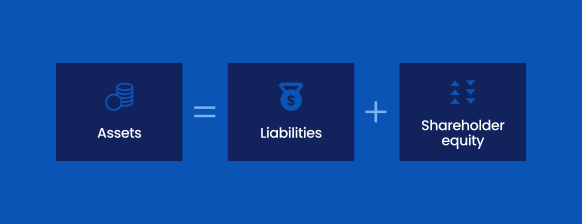
- Aktywa (Assets) – wszystko, co spółka posiada: towary, nieruchomości i inne składniki majątkowe
- Zobowiązania (Liabilities) – długi i inne roszczenia wobec aktywów spółki
- Kapitał własny (Shareholder equity) – roszczenia właścicieli lub akcjonariuszy do aktywów spółki
Zasada bilansowa
Nazwa „bilans” pochodzi od równowagi pomiędzy aktywami a sumą zobowiązań i kapitału własnego. W praktyce oznacza to, że aktywa są finansowane przez zobowiązania i kapitał właścicielski. Dzięki temu bilans ukazuje sposób finansowania majątku przedsiębiorstwa.
3. Rachunek przepływów pieniężnych (Cash flow statement)
Rachunek przepływów pieniężnych ukazuje źródła oraz kierunki przepływu środków pieniężnych, co pozwala ocenić zdolność spółki do finansowania bieżącej działalności, inwestycji oraz obsługi zadłużenia.
Zawiera on trzy główne kategorie:
- Działalność operacyjna (Operating activities) – wpływy i wydatki związane z codzienną działalnością firmy
- Działalność inwestycyjna (Investing activities) – środki przeznaczone na rozwój długoterminowy
- Działalność finansowa (Financing activities) – kapitał pozyskany od inwestorów lub banków oraz wypłaty dla akcjonariuszy
Wskaźniki finansowe
Analitycy fundamentalni często przekształcają dane z raportów wynikowych w wskaźniki, które szybko obrazują sytuację spółki. Do najpopularniejszych należą:
Cena/zysk (Price to Earnings, P/E ratio)
Wskaźnik P/E porównuje aktualną cenę akcji do zysku na akcję, wskazując, ile płacimy za jednostkę zysku. Służy do oceny, czy akcje są drogie względem osiąganych wyników finansowych.

Wskaźnik ten różni się w zależności od sektora, dlatego warto porównać go z konkurencją. Dla firm, które jeszcze nie generują zysków, P/E nie ma zastosowania.
Cena/wartość księgowa (Price to Book, P/B ratio)
P/B porównuje bieżącą cenę akcji do wartości księgowej na akcję. Wartość księgową oblicza się odejmując zobowiązania od aktywów i dzieląc wynik przez liczbę akcji w obrocie.
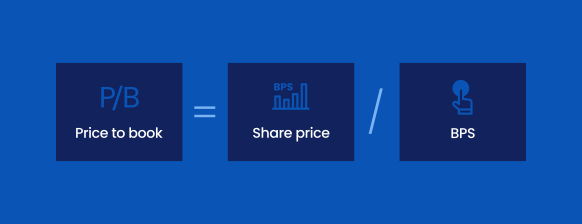
Wysokie P/B może oznaczać, że inwestorzy cenią spółkę bardziej niż tylko za jej aktywa materialne – np. ze względu na markę, umowy długoterminowe, patenty czy lojalność klientów.
Zwrot z aktywów (ROA) i zwrot z kapitału (ROE)
Oba wskaźniki bazują na zysku netto, jednak mierzą różne aspekty efektywności operacyjnej:
- ROA pokazuje efektywność wykorzystania aktywów do generowania zysku
- ROE mierzy, jak skutecznie firma wykorzystuje kapitał własny (aktywa minus zobowiązania)
Wskaźniki te wyrażane są w procentach i pozwalają ocenić skuteczność zarządu w przekształcaniu zasobów w zysk.
Dodatkowe czynniki do rozważenia
Poza samym raportem finansowym warto uwzględnić również:
- Prawa autorskie i patenty – kluczowe np. w branży biotechnologicznej czy oprogramowania
- Wyniki w czasie – pojedynczy raport nie daje pełnego obrazu. Analiza wyników z kilku okresów w różnych warunkach gospodarczych daje lepszą perspektywę
- Koszty vs wzrost zysku brutto – jeśli koszty rosną szybciej niż zysk, może to oznaczać problemy z kontrolą wydatków
Czynniki zewnętrzne
Raporty finansowe dostarczają wielu informacji, ale nie wszystkiego. Przed zakupem lub sprzedażą akcji warto sięgnąć po dodatkowe dane.
Wielu inwestorów stosuje podejście top-down, analizując sytuację od ogółu do szczegółu:
1. Otoczenie makroekonomiczne
Rozwijająca się gospodarka sprzyja biznesowi, dlatego inwestorzy zazwyczaj skupiają się na krajach w fazie wzrostu, unikając tych pogrążonych w recesji.
2. Analiza sektorowa
Warto ocenić, jak dany sektor może się rozwijać w nadchodzących miesiącach i latach. Czy działania banków centralnych lub nowe regulacje mogą mu zaszkodzić? A może spodziewany jest wzrost popytu?
3. Analiza porównawcza w ramach sektora
Po przeanalizowaniu sektora można wskazać głównych graczy oraz tych, którzy radzą sobie lepiej od średniej. Wskaźniki takie jak P/E, ROA czy ROE są bardzo pomocne przy porównywaniu wyników spółek względem konkurencji.


