
Analiza fundamentalna
Zastosuj swoją wiedzę w praktyce

Inflacja
Inflacja to kluczowy czynnik w ekonomii i odgrywa istotną rolę w analizie fundamentalnej. Przyjrzyjmy się bliżej, czym tak naprawdę są inflacja, hiperinflacja i deflacja.
Jak omówiono w poprzedniej lekcji, banki centralne muszą utrzymywać delikatną równowagę. Większość z nich ma podwójny mandat: utrzymywać wysoki poziom zatrudnienia oraz stabilność cen – a aby to drugie osiągnąć, należy odpowiednio zarządzać inflacją.
Co to jest inflacja?
Inflacja to systematyczny wzrost ogólnego poziomu cen w gospodarce, który można porównać do stopniowego spadku siły nabywczej pieniądza – im wyższa inflacja, tym mniejsza siła nabywcza każdej jednostki waluty.
Choć rosnące ceny mogą wydawać się zjawiskiem negatywnym, są one naturalnym elementem rozwijającej się gospodarki. Większość ekonomistów zgadza się dziś, że niska i stabilna inflacja może zmniejszyć dotkliwość recesji, tworząc bufor chroniący przed spadającymi cenami, które – jeśli się utrwalą – są trudne do opanowania.
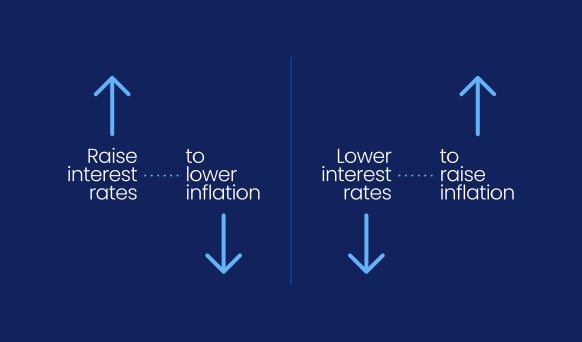
Z tego powodu banki centralne starają się utrzymać inflację w dopuszczalnych granicach. Na przykład Bank Anglii ( BOE ) dąży do inflacji na poziomie 2% rocznie. Oznacza to, że ogólny poziom cen w gospodarce powinien rosnąć właśnie o 2% każdego roku.
Jeśli inflacja spada poniżej tego poziomu, bank centralny może rozważyć obniżenie stóp procentowych, aby pobudzić gospodarkę. Jeśli jednak inflacja przekracza cel, może zdecydować się na podniesienie stóp, by ograniczyć tempo wzrostu gospodarczego. W przeciwnym razie istnieje ryzyko wystąpienia hiperinflacji.
Co to hiperinflacja?
Hiperinflacja ma miejsce wtedy, gdy inflacja wymyka się spod kontroli. Ceny gwałtownie rosną, a wartość waluty dramatycznie spada. Klasyczne przykłady to Niemcy przed II wojną światową, Rosja po upadku Związku Radzieckiego czy Zimbabwe w połowie lat 2000.
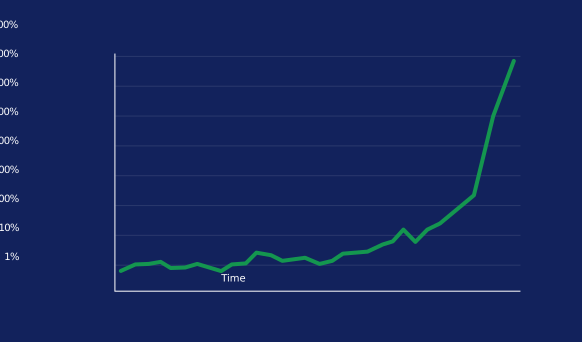
Zazwyczaj hiperinflacja prowadzi do całkowitej utraty zaufania do gospodarki i jej waluty, dlatego banki centralne stale monitorują sytuację, by jej zapobiec. Niektórzy analitycy uważają, że wzrost niestandardowych działań monetarnych – takich jak luzowanie ilościowe (quantitative easing) – w latach 2010 może prowadzić do hiperinflacji poprzez nadmierne zwiększenie podaży pieniądza.
Deflacja
Deflacja występuje wtedy, gdy ceny spadają – czyli inflacja znajduje się poniżej 0%.
Dla przeciętnego konsumenta deflacja może wydawać się korzystna – przecież kto nie chciałby płacić mniej za codzienne zakupy?
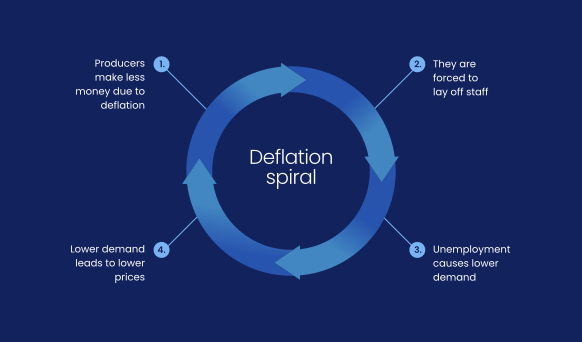
Jednak producenci i przedsiębiorcy widzą to inaczej. Spadające ceny oznaczają niższe marże zysku, co negatywnie wpływa na wyniki finansowe firm i może prowadzić do zwolnień pracowników. Wzrost bezrobocia z kolei ogranicza popyt, co jeszcze bardziej pogarsza sytuację firm.
To zjawisko nazywa się spiralą deflacyjną.
Aby jej zapobiec, banki centralne mogą złagodzić politykę pieniężną w momencie, gdy inflacja spada.
Reflacja i dezinflacja
Pojęcia te odnoszą się do zmian tempa inflacji:
- Reflacja – wzrost tempa inflacji
- Dezinflacja – spadek tempa inflacji (przy wciąż dodatnim poziomie inflacji)
W latach 90. i 2000. Bank Japonii zmagał się z uporczywą dezinflacją. W tym okresie inflacja pozostawała niska, a gospodarka wpadła w stagnację, znaną jako „stracone dekady” (lost decades), czyli okres długotrwałej stagnacji gospodarczej i bardzo niskiej inflacji mimo prób jej pobudzenia.
Zerowe stopy procentowe nie były w stanie pobudzić konsumpcji ani aktywności biznesowej. Ostatecznie Bank Japonii sięgnął po luzowanie ilościowe (quantitative easing), polegające na skupie obligacji i papierów wartościowych w celu zwiększenia podaży pieniądza i wprowadzenia inflacji z powrotem do gospodarki.


