Rynek walutowy wchodzi w potencjalnie przełomowy tydzień po dwutygodniowym umocnieniu dolara amerykańskiego, napędzanym przez jastrzębie stanowisko Rezerwy Federalnej. Choć można znaleźć argumenty przemawiające za odbiciem euro, zwłaszcza w kontekście niedawnego spadku cen ropy naftowej, który teoretycznie mógłby wywierać presję na dolara, jak dotąd taki scenariusz się nie zmaterializował. Główną przyczyną pozostaje jastrzębie nastawienie Fed oraz wciąż relatywnie solidne dane makroekonomiczne z USA.
W rezultacie inwestorom trudno obecnie uzasadnić agresywne zakłady na osłabienie amerykańskiej waluty. Z tego względu perspektywy dla EUR/USD staną się bardziej pozytywne dopiero wtedy, gdy seria słabszych od oczekiwań danych ze Stanów Zjednoczonych zacznie sugerować, że Fed może ostatecznie zrezygnować z dalszych podwyżek stóp procentowych.
W nadchodzących dniach kierunek rynku walutowego będzie w dużej mierze zależał od bogatego kalendarza makroekonomicznego. Najważniejszym wydarzeniem pozostają dane z amerykańskiego rynku pracy, gdzie oczekiwana jest publikacja raportu NFP wskazującego na wzrost zatrudnienia o około 115 tys. miejsc pracy.
Pojawia się jednak pytanie, w jakim stopniu ostatni wzrost oczekiwań na bardziej restrykcyjną politykę Fed został już uwzględniony w wycenach. Moim zdaniem przestrzeń do dalszego umocnienia dolara nadal istnieje. W Europie uwaga inwestorów skupi się na corocznym forum Europejskiego Banku Centralnego w portugalskiej Sintrze, choć decydenci prawdopodobnie nie będą skłonni do złagodzenia przekazu przed publikacją kluczowych danych inflacyjnych ze strefy euro zaplanowanych na ten tydzień.
EUR/USD: dolar potrzebuje mocnych danych, by kontynuować wzrosty
Po odnowieniu napięć pomiędzy Stanami Zjednoczonymi a Iranem rynki finansowe zareagowały zaskakująco spokojnie. Ceny ropy naftowej nie zdołały utrzymać znaczącego ruchu wzrostowego, co sugeruje, że uczestnicy rynku nadal zakładają ograniczony charakter konfliktu i nie spodziewają się jego eskalacji do poziomu szerokich zakłóceń regionalnych.
Optymizm ten może jednak szybko zniknąć, jeśli zagrożony zostałby transport morski przez Cieśninę Ormuz. Na ten moment taki scenariusz nie znajduje jednak odzwierciedlenia w wycenach rynkowych.
Rajd dolara wyraźnie stracił impet. Aby amerykańska waluta mogła ponownie zyskać na sile, inwestorzy najprawdopodobniej będą potrzebowali kolejnej serii mocnych danych makroekonomicznych ze Stanów Zjednoczonych.
W tym tygodniu publikacje będą pojawiać się niemal codziennie. Wskaźnik zaufania konsumentów, liczba wolnych miejsc pracy JOLTS, raport ADP dotyczący zatrudnienia w sektorze prywatnym oraz indeks ISM dla sektora przemysłowego pomogą ukształtować oczekiwania rynku przed czwartkową publikacją raportu z rynku pracy poza sektorem rolniczym (Non-Farm Payrolls).
Analitycy oczekują, że liczba nowych miejsc pracy w czerwcu wzrosła o około 115 tys., podczas gdy stopa bezrobocia ma pozostać stabilna na poziomie 4,3%.
Wynik zgodny z prognozami lub lepszy powinien dodatkowo umocnić oczekiwania dotyczące dalszych podwyżek stóp procentowych przez Fed. Nie musi on jednak wystarczyć, aby przekonać inwestorów, że przed bankiem centralnym znajduje się cały cykl kolejnych podwyżek.
EBC prawdopodobnie utrzyma dotychczasowy przekaz, a uwaga rynku skupi się na inflacji
W tym tygodniu rozpoczyna się coroczne forum Europejskiego Banku Centralnego w Sintrze, które daje decydentom kolejną okazję do przedstawienia swoich ocen gospodarki i perspektyw polityki monetarnej.
Choć w przeszłości wydarzenie to wielokrotnie dostarczało istotnych wskazówek dotyczących przyszłych działań EBC, w tym roku trudno oczekiwać znaczącej zmiany tonu komunikacji.
Prezes EBC Christine Lagarde w ostatnich wypowiedziach podkreślała rosnącą pewność dotyczącą ścieżki inflacji. Ponieważ dane za czerwiec zostaną opublikowane krótko po rozpoczęciu konferencji, bank centralny ma niewielką motywację do sygnalizowania zmian w polityce na tak wczesnym etapie.
Według prognoz ekonomistów inflacja HICP w ujęciu ogólnym powinna nieznacznie obniżyć się do 3,0% z wcześniejszych 3,2%, podczas gdy inflacja bazowa ma utrzymać się na poziomie 2,5%.
Taki rezultat wspierałby pogląd, że proces dezinflacji postępuje stopniowo, co z kolei uzasadnia utrzymanie przez EBC relatywnie restrykcyjnego nastawienia w nadchodzących miesiącach.
Jeżeli jednak uczestnicy rynku odbiorą przekaz płynący z Sintry jako bardziej jastrzębi od oczekiwań, euro może otrzymać dodatkowe wsparcie, nawet jeśli głównym czynnikiem kształtującym notowania EUR/USD pozostanie sytuacja wokół dolara amerykańskiego.
Analiza techniczna EUR/USD
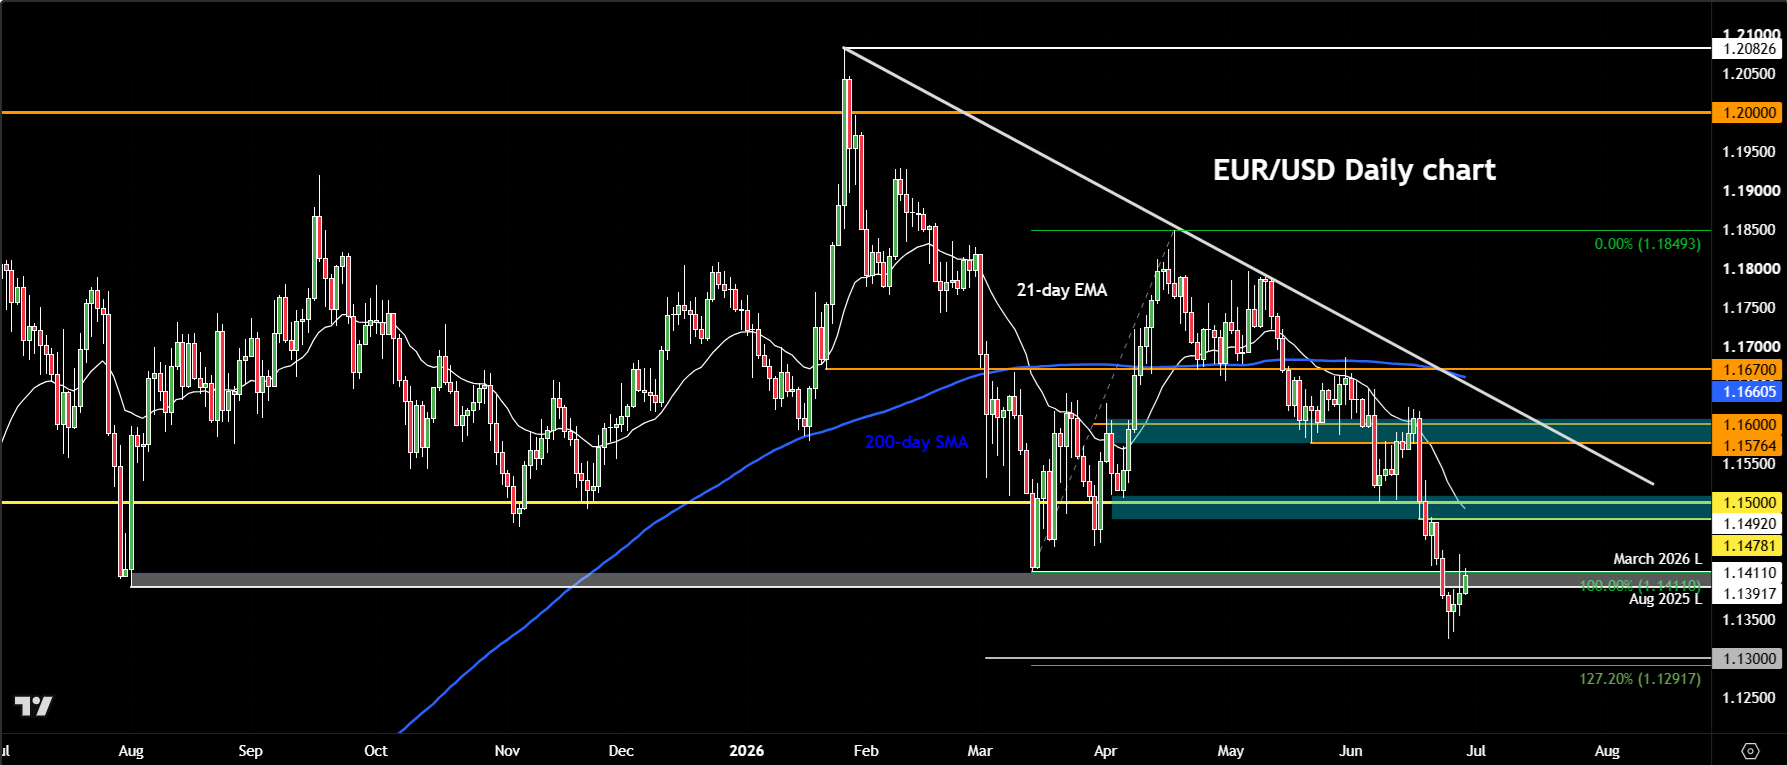
Z technicznego punktu widzenia na wykresie EUR/USD uwagę zwraca sekwencja coraz niższych szczytów oraz coraz niższych dołków. Jest to klasyczna struktura spadkowa, dodatkowo potwierdzana przez średnie kroczące, które również wskazują na dominację podaży.
Kluczowy opór znajduje się obecnie w strefie 1,1410–1,1415, odpowiadającej minimom z marca. Powyżej tego obszaru kolejną istotną barierę stanowi przedział 1,1480–1,1500.
Po stronie wsparć nie widać obecnie wyraźnych poziomów technicznych, dlatego warto obserwować psychologiczne okrągłe poziomy cenowe, takie jak 1,1300, na wypadek ponownego nasilenia presji sprzedażowej.
Dopóki na wykresie nie pojawi się jednoznaczna formacja odwrócenia trendu, wszelkie krótkoterminowe odbicia należy traktować z ostrożnością. W świetle obecnego obrazu technicznego prognoza dla pary EUR/USD pozostaje bearish, a przewaga nadal znajduje się po stronie sprzedających.
Autor artykułu:
Fawad Razaqzada - Analityk rynkowy z ponad 12‑letnim doświadczeniem w makroekonomii, analizie technicznej i price action, uznany edukator tradingu oraz regularnie cytowany ekspert w Reuters, MarketWatch i Bloomberg.
Obserwuj na platformie X


Najnowsze wiadomości rynkowe