Apple przed publikacją wyników
Apple opublikuje wyniki w poniedziałek po zamknięciu rynku. Jak dotąd spółka dobrze radziła sobie pomimo wyprzedaży w sektorze technologicznym, a jej kurs wzrósł do rekordowych poziomów. Kluczowe pytanie brzmi jednak, czy wyniki finansowe będą w stanie uzasadnić wysoką wycenę akcji.
Rynek oczekuje zysku na akcję (EPS) na poziomie 1,98 USD oraz przychodów w wysokości 113,4 mld USD, co oznaczałoby wzrost przychodów o 10% rok do roku.
Przychody ze sprzedaży iPhone’ów mają wynieść 56,5 mld USD, odpowiadając za około połowę całkowitej sprzedaży Apple.
Według danych Counterpoint sprzedaż iPhone’a 18 Pro w pierwszych trzech tygodniach jest o około 3,1% wyższa niż sprzedaż iPhone’a 17 Pro w analogicznym okresie. To pozytywny sygnał, przede wszystkim dzięki mocnej sprzedaży w Chinach, która równoważy słabsze wyniki na rynku amerykańskim.
Przychody z usług mają sięgnąć 31,6 mld USD, wspierając rentowność spółki. Oczekuje się, że marża brutto wyniesie około 48%. Segment usług pozostaje kluczowym motorem marż Apple. Podtrzymanie prognoz oraz marża powyżej 47% mogłyby uspokoić inwestorów i potwierdzić, że ostatnie wzrosty kursu mają solidne podstawy fundamentalne.
Apple publikuje wyniki w momencie, gdy jego akcje notowane są w pobliżu rekordowych poziomów, wyraźnie wyróżniając się na tle szerokiej wyprzedaży w sektorze technologicznym. Jednocześnie rodzi to pytanie, czy obecna, wysoka wycena spółki może zostać utrzymana.
Jak handlować na wynikach AAPL?
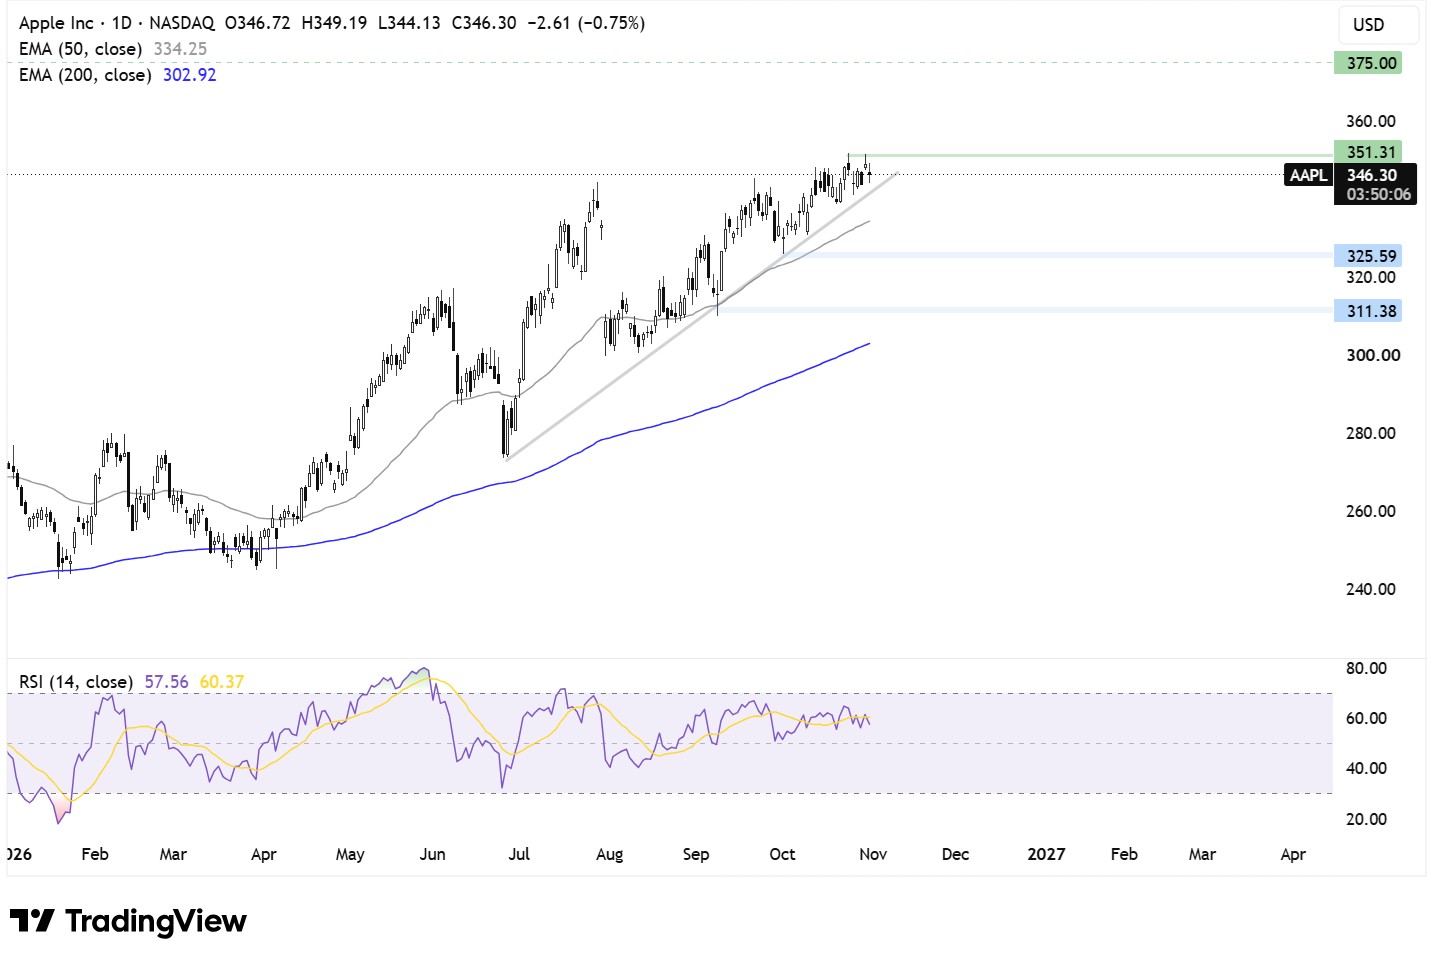
Akcje Apple utrzymują się powyżej 200- i 50-okresowej wykładniczej średniej kroczącej (EMA), a także powyżej wielomiesięcznej wzrostowej linii trendu, co podtrzymuje pozytywny obraz techniczny. Kurs napotkał jednak opór w rejonie rekordowego poziomu 350 i obecnie znajduje się tuż poniżej tej strefy.
Kupujący będą dążyć do wybicia powyżej 375, co mogłoby otworzyć drogę do kontynuacji wzrostów w kierunku 400.
W przypadku spadków najbliższe wsparcie znajduje się w okolicach 340, w pobliżu wzrostowej linii trendu, a następnie przy 50-okresowej EMA na poziomie 335. Przełamanie październikowego minimum przy 325 mogłoby doprowadzić do głębszej wyprzedaży w kierunku 310, czyli wrześniowego minimum.
AMD przed wynikami za III kwartał
Advanced Micro Devices opublikuje wyniki za trzeci kwartał 3 listopada.
Publikacja wyników nastąpi po ponad 6-procentowym spadku kursu AMD w piątek. Do przeceny przyczyniły się rozczarowujące prognozy konkurencyjnego producenta chipów, Intela, które zwiększyły obawy o perspektywy popytu na komputery PC oraz sytuację na szerokim rynku półprzewodników.
Akcje Intela spadły o 25% po tym, jak prognozy spółki na czwarty kwartał okazały się znacznie słabsze od oczekiwań Wall Street. Na sytuację nadal wpływa presja na sprzedaż komputerów PC oraz przedłużający się proces dostosowywania poziomu zapasów.
Negatywne perspektywy wywołały wyprzedaż akcji spółek z sektora półprzewodników. Inwestorzy oceniają obecnie, w jakim stopniu podobne czynniki mogą wpłynąć na nadchodzące wyniki AMD.
W rezultacie raport AMD znajdzie się pod szczególną obserwacją rynku, ponieważ spółka bezpośrednio konkuruje z Intelem na rynku procesorów do komputerów PC. Słabość widoczna w działalności Intela może stanowić istotną wskazówkę dotyczącą kondycji całej branży.
Intel wskazał również, że proces dostosowywania zapasów w branży komputerów PC może potrwać do pierwszej połowy przyszłego roku. Sugeruje to, że potrzeba więcej czasu, aby poziom zapasów został dostosowany do popytu. Dla producentów półprzewodników może to oznaczać mniejszą liczbę nowych zamówień i ograniczenie wzrostu przychodów do czasu ustabilizowania sytuacji.
W przypadku AMD potencjalne konsekwencje obejmują niepewność dotyczącą popytu na procesory konsumenckie oraz momentu rozpoczęcia szerszego ożywienia w branży.
Nadchodzące wyniki pokażą, czy AMD mierzy się z podobną presją rynkową jak Intel.
Szczególna uwaga inwestorów będzie skupiona na popycie na procesory do komputerów PC oraz wszelkich komentarzach dotyczących poziomu zapasów w całej branży.
Jednym z kluczowych pytań będzie to, czy AMD jest w stanie utrzymać swoją pozycję konkurencyjną pomimo słabszej koniunktury na szerokim rynku.
Rynek oczekuje przychodów na poziomie około 13,09 mld USD, co oznaczałoby wzrost o 41% rok do roku. Prognozowany EPS wynosi od 1,87 do 1,95 USD, co odpowiada wzrostowi o 60–73% w porównaniu z analogicznym okresem poprzedniego roku.
Jak handlować na wynikach AMD?
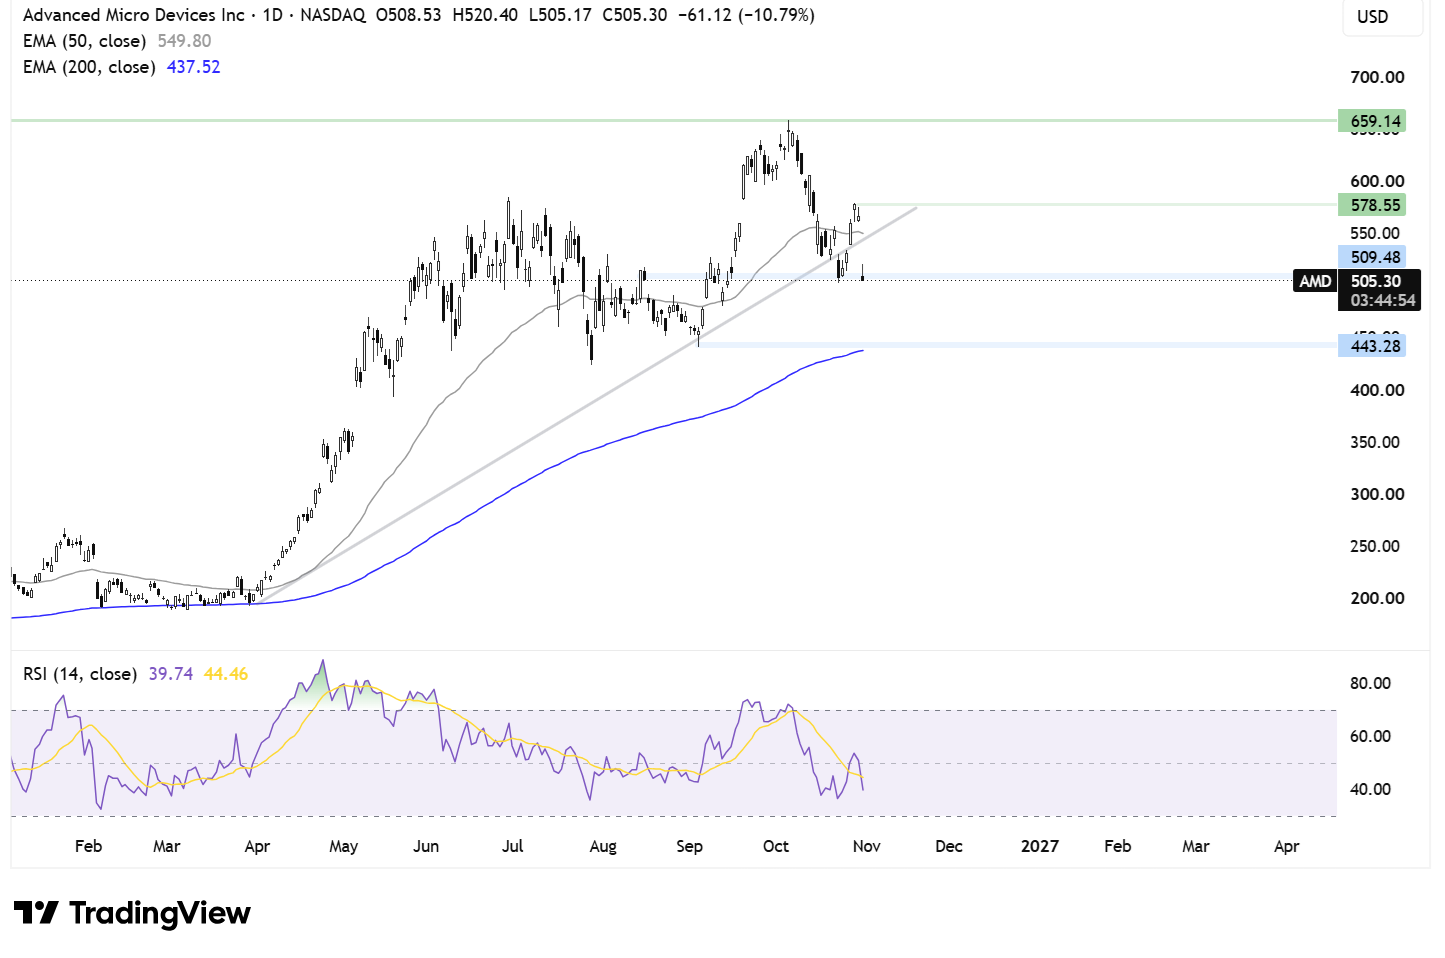
Po napotkaniu oporu w rejonie rekordowego poziomu 658 kurs AMD skierował się w dół. Cena spadła poniżej 50-okresowej EMA oraz wzrostowej linii trendu i obecnie testuje wsparcie w rejonie 505, odpowiadające szczytowi z połowy sierpnia.
Jeżeli sprzedający, wspierani przez spadkowy impet, zdołają przełamać ten poziom, uwaga rynku może przesunąć się w kierunku 445, gdzie przebiega 200-okresowa EMA i znajduje się wrześniowe minimum.
Jeśli jednak wsparcie się utrzyma, pierwszym istotnym oporem będzie poziom 550, w rejonie którego zbiegają się 50-okresowa EMA oraz wzrostowa linia trendu. Wzrost powyżej 575, czyli maksimum z ubiegłego tygodnia, oznaczałby utworzenie kolejnego wyższego szczytu i skierował uwagę rynku na poziom 659, w pobliżu historycznego maksimum.
Palantir przed wynikami za III kwartał
Palantir opublikuje wyniki za trzeci kwartał w poniedziałek, 2 listopada, po zamknięciu rynku.
Publikacja nastąpi po kilku sesjach spadków kursu, choć akcje spółki nadal pozostają około 60% wyżej niż trzy miesiące wcześniej. Inwestorzy będą chcieli przede wszystkim ocenić, czy spółka jest w stanie utrzymać dotychczasowe tempo wzrostu działalności, szczególnie w segmencie klientów komercyjnych.
Konsensus rynkowy zakłada skorygowany zysk na akcję za trzeci kwartał na poziomie 0,46 USD, co oznaczałoby wzrost o 84% rok do roku.
Prognozowane przychody wynoszą 2,16 mld USD, czyli o 83% więcej niż rok wcześniej, dzięki utrzymującemu się silnemu wzrostowi działalności spółki w Stanach Zjednoczonych. W drugim kwartale przychody wzrosły o 93% rok do roku, do 1,94 mld USD, natomiast przychody z rynku amerykańskiego zwiększyły się ponad dwukrotnie, do 1,57 mld USD, odpowiadając za ponad 81% całkowitej sprzedaży.
Biorąc pod uwagę przyspieszający wzrost przychodów oraz utrzymujący się popyt na platformę AI Palantira, spółka może przekroczyć własne prognozy dotyczące przychodów.
Pozyskiwanie nowych klientów oraz pogłębianie współpracy z obecnymi mają być kolejnymi czynnikami wspierającymi wzrost.
Trendy w wydatkach największych klientów wskazują na coraz szersze wykorzystanie rozwiązań Palantira. Przychody generowane przez 20 największych klientów w okresie ostatnich 12 miesięcy wzrosły o 67% rok do roku, osiągając 124 mln USD.
Kolejnym istotnym motorem wzrostu pozostaje działalność spółki na rzecz amerykańskiego sektora publicznego. W drugim kwartale przychody z kontraktów z rządem USA wzrosły o 90%, do 809 mln USD.
Łącznie rosnąca sprzedaż w amerykańskim segmencie komercyjnym, utrzymujący się popyt ze strony sektora publicznego oraz powiększająca się baza klientów mogą wspierać dalszy wzrost przychodów i zysków spółki.
Jak handlować na wynikach PLTR?
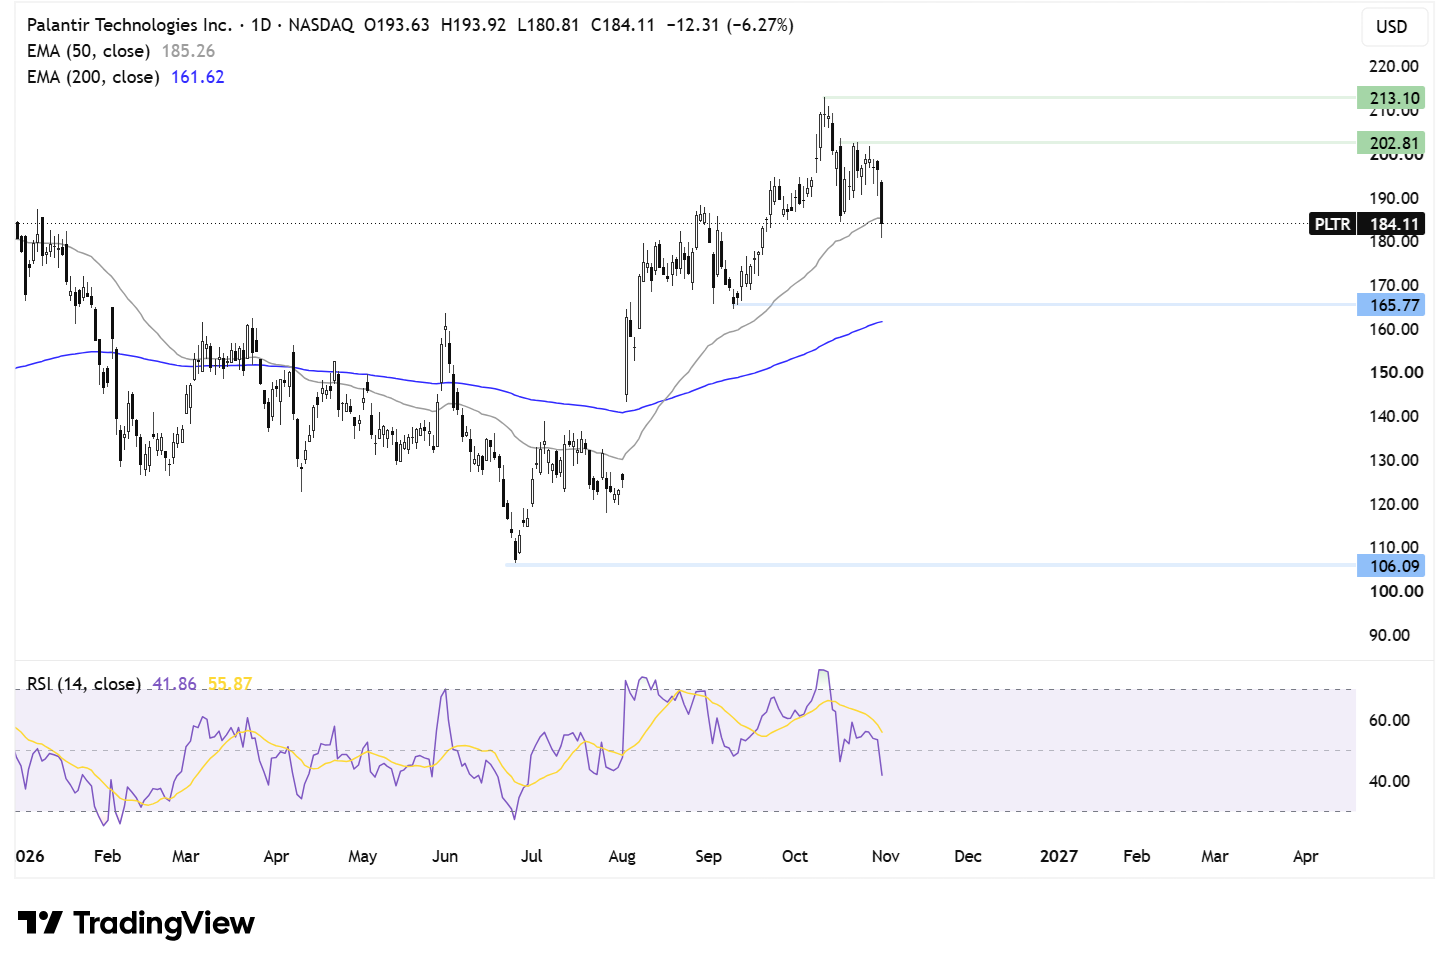
Po odbiciu od minimum na poziomie 106 w 2026 roku kurs Palantira wzrósł do 212, ustanawiając na początku października rekordowy poziom. Od tego czasu notowania nieco się cofnęły i obecnie testują wsparcie przy 50-okresowej EMA w rejonie 185.
Jeżeli sprzedający, wspierani przez spadkowy impet i wskaźnik RSI znajdujący się poniżej 50 pkt, przełamią to wsparcie, kolejnym poziomem mogącym znaleźć się w centrum uwagi będzie 165, czyli wrześniowe minimum, a następnie 200-okresowa EMA w pobliżu 160. Zejście poniżej tej strefy mogłoby zwiększyć presję podażową i otworzyć drogę w kierunku 145, czyli minimum z 4 sierpnia.
Jeżeli natomiast wsparcie się utrzyma, uwaga kupujących może skierować się na poziom 200, odpowiadający maksimum z ubiegłego tygodnia oraz maksimum z 22 października. Wybicie powyżej tej strefy otworzyłoby drogę w kierunku 213 i ponownego testu rekordowych poziomów.
Autor artykułu:
Fiona Cincotta – Analityk rynkowy z ponad 15-letnim doświadczeniem w makroekonomii oraz analizie fundamentalnej i technicznej, specjalizujący się w globalnych rynkach i regularnie komentujący je w BBC, Reuters, Bloomberg TV oraz innych wiodących mediach.
Obserwuj na platformie X


Najnowsze wiadomości rynkowe