Wyniki Cisco za I kwartał fiskalny
Cisco opublikuje wyniki za I kwartał roku fiskalnego 12 listopada.
Konsensus zakłada przychody na poziomie 18,1 mld USD, co oznaczałoby wzrost o 21,7% r/r. Zysk na akcję (EPS) ma wynieść 1,33 USD, czyli o 32% więcej niż przed rokiem. Marża brutto ma się obniżyć do 65,5% z 66,3% w poprzednim kwartale.
Na II kwartał fiskalny analitycy prognozują EPS w wysokości 1,23 USD, czyli o 17,8% mniej. Przychody mają natomiast wzrosnąć o 16,4%, do 17,9 mld USD.
Raport pojawi się w momencie, gdy rynek obawia się, że presja na marże ograniczy dynamikę zysków w kolejnych kwartałach.
Cisco spodziewa się, że w roku fiskalnym 2027 przychody z segmentu chmury obliczeniowej i infrastruktury AI wyniosą 7,5 mld USD. W roku fiskalnym 2026 było to około 4 mld USD. AI wspiera szybszy wzrost przychodów, ale rosnący udział sprzętu sprzedawanego hiperskalerom prawdopodobnie obciąży marżę brutto.
Spółka odchodzi od swojej podstawowej działalności, czyli sprzedaży przełączników i routerów sieciowych. Poprzez przejęcia Cisco chce zwiększyć przychody z oprogramowania i usług.
Jak handlować na wynikach Cisco?
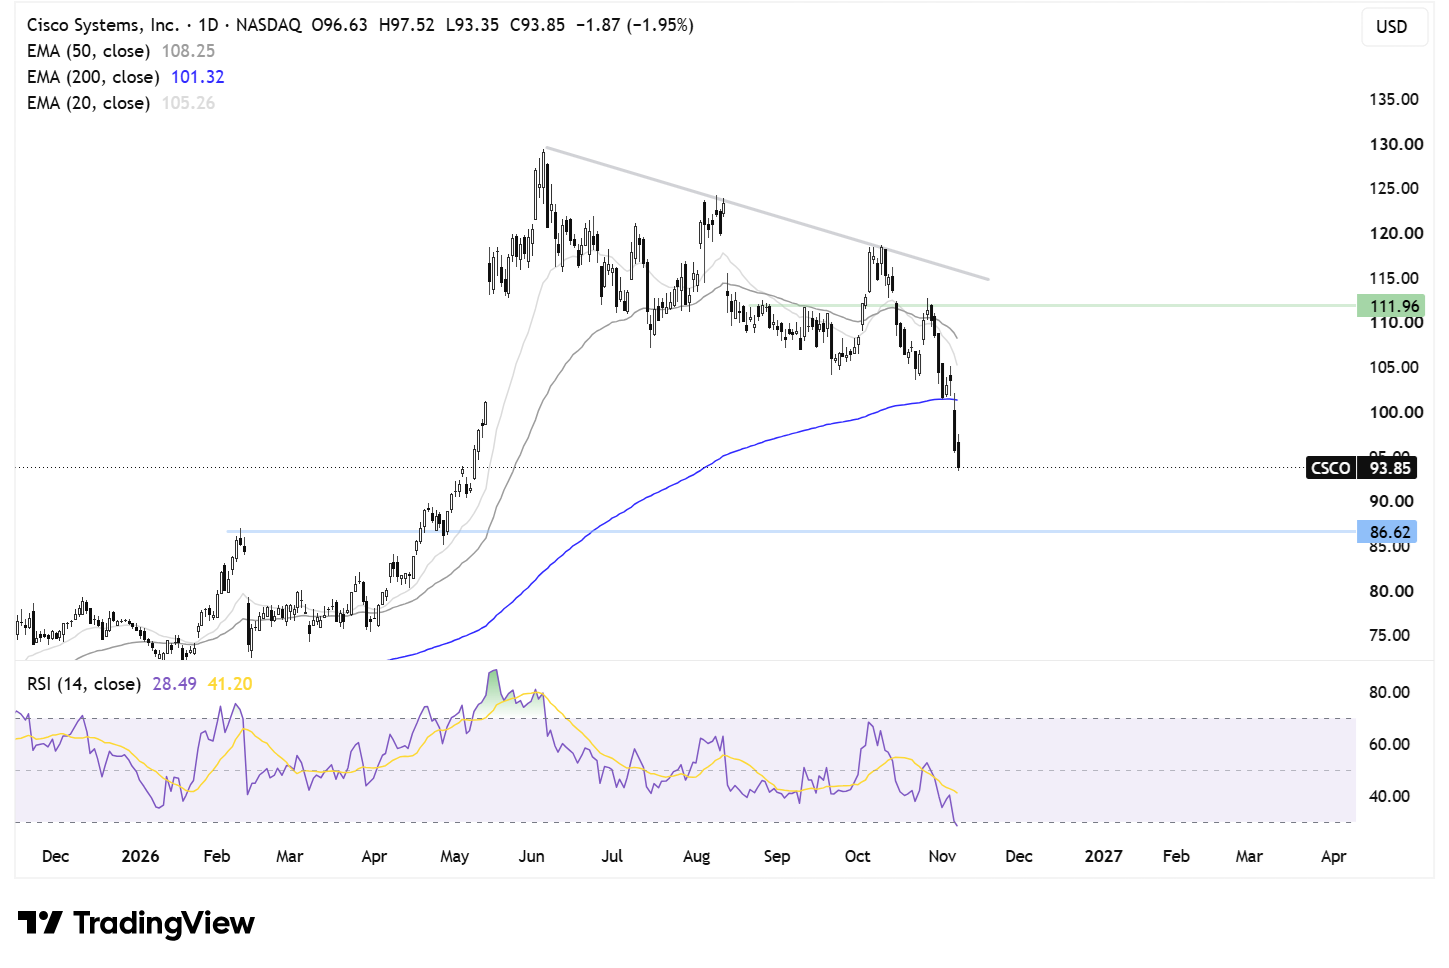
Kurs Cisco znajduje się pod opadającą linią trendu. Niedawno dynamicznie przebił w dół 200-sesyjną wykładniczą średnią kroczącą (EMA 200) i spadł do obecnego poziomu 93,85 USD. Tak nisko akcje były ostatnio w maju ubiegłego roku. RSI wszedł w strefę wyprzedania, więc możliwa jest faza konsolidacji, ale obraz techniczny pozostaje niedźwiedzi.
Strona podażowa będzie celować w poziom 86 USD, czyli dołek z 26 lutego.
Aby mówić o odbiciu, kurs musiałby wrócić powyżej EMA 200, przebiegającej przy 101 USD. Wybicie ponad ten poziom otworzyłoby drogę w kierunku 112 USD.
Wyniki CoreWeave za III kwartał
CoreWeave opublikuje wyniki za III kwartał 10 listopada, po zamknięciu sesji.
Oczekuje się wzrostu EPS do 1,17 USD na akcję przy przychodach rzędu 3,5 mld USD, co oznaczałoby wzrost o 159% r/r.
Do mocnych wyników w III kwartale powinny się przyczynić silny popyt na moc obliczeniową dla AI, rozbudowa infrastruktury i rosnący portfel zamówień.
W II kwartale 2026 r. CoreWeave pokazało bardzo dobre wyniki. Przychody wzrosły ponad dwukrotnie, do 2,58 mld USD, dzięki utrzymującemu się popytowi na infrastrukturę AI. Portfel zamówień (backlog) na 30 czerwca sięgnął 104 mld USD. Na początku III kwartału spółka pozyskała ponadto nowe zobowiązania klientów netto o wartości ponad 25 mld USD.
Raport pojawi się jednak po gwałtownej przecenie akcji w zeszłym tygodniu. Wywołały ją obawy, że przy Kongresie zdominowanym przez Demokratów rozbudowa centrów danych AI zwolni. Najmocniej ucierpiały spółki z segmentu neocloud, które są barometrem nastrojów rynku wobec tematu AI.
Jak handlować na wynikach CRWV?
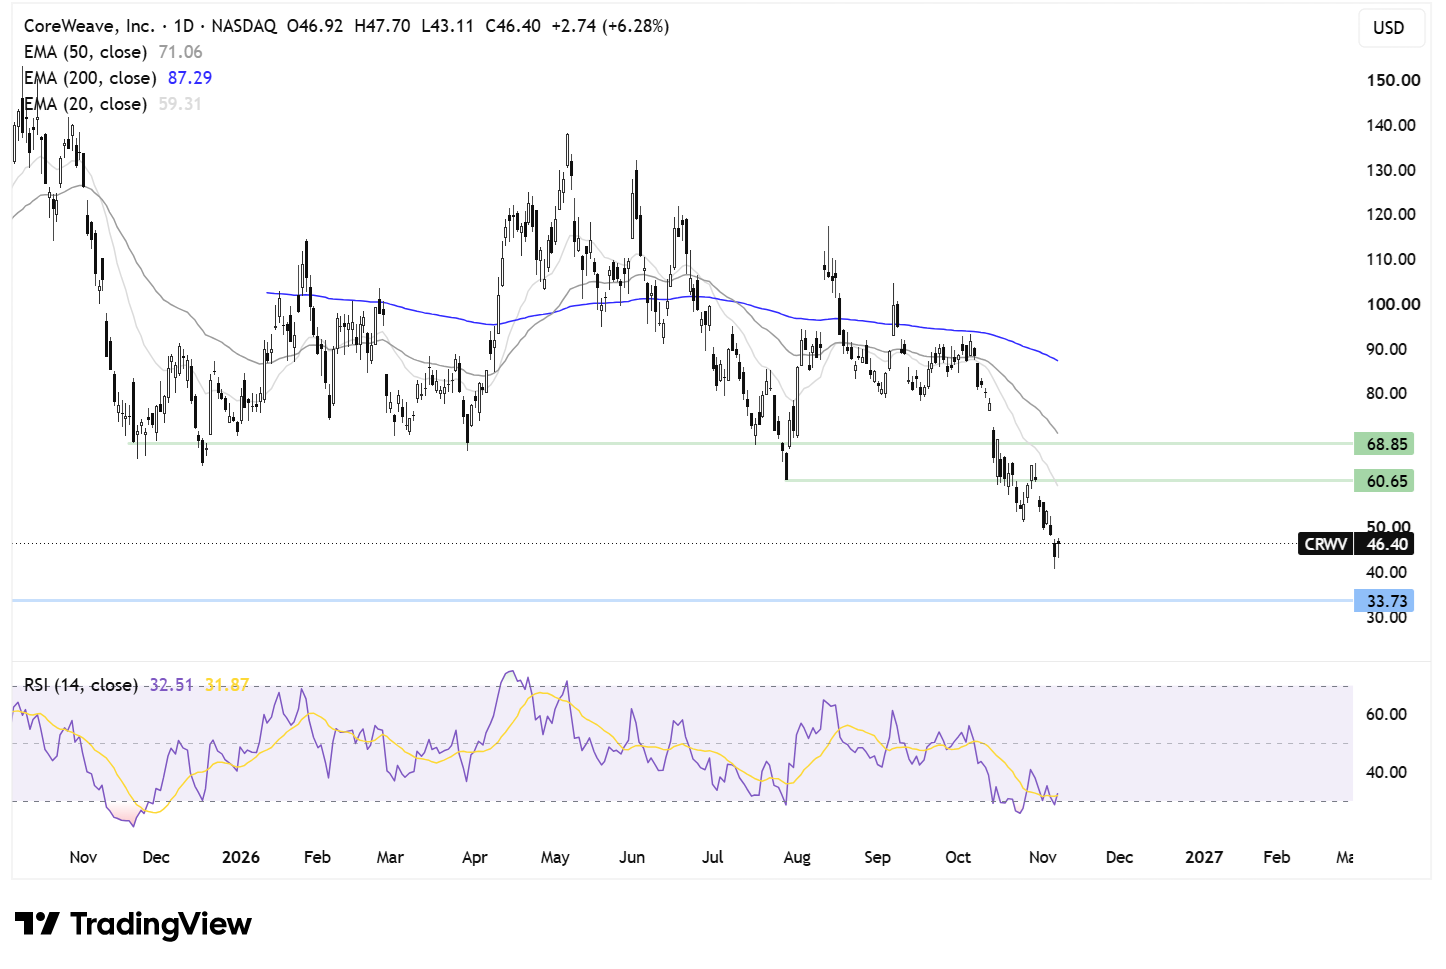
Kurs CoreWeave znajduje się poniżej EMA 50 i EMA 200, co daje niedźwiedzi obraz techniczny. Cena spadła do 40 USD, czyli poziomu ostatnio notowanego w maju ubiegłego roku. RSI oscyluje w pobliżu strefy wyprzedania, więc możliwa jest konsolidacja, a nawet niewielkie odbicie.
Dopóki nie pojawi się pełny sygnał odwrócenia trendu, sprzedający będą celować w 36,35 USD, czyli dołek z 25 kwietnia.
Kupujący muszą najpierw odzyskać poziom 60 USD, w którym zbiegają się EMA 50 i lipcowy dołek. Dopiero wtedy w zasięgu znajdzie się horyzontalny opór w strefie 65–68 USD. Powyżej tej strefy kurs stanąłby na nieco pewniejszym gruncie, a kolejnym celem byłaby EMA 50 przy 72 USD, a następnie EMA 200 przy 87 USD.
Wyniki ITV za III kwartał
ITV opublikuje wyniki za III kwartał w środę. Spółka mierzy się z postępowaniem w sprawie transakcji o wartości 1,6 mld GBP, czyli sprzedaży segmentu Media & Entertainment na rzecz Sky. W sprawę włączyła się minister kultury.
Raport pojawi się w momencie, gdy rynek zastanawia się, jak to postępowanie wpłynie na losy transakcji.
ITV liczyło, że sprzedaż działalności nadawczej i skupienie się na produkcji telewizyjnej pozwoli spółce na nowe otwarcie. Taki krok ograniczyłby zależność od wydatków reklamowych. Są one silnie powiązane z cyklem koniunkturalnym i mają nieproporcjonalnie duży wpływ na nastroje inwestorów.
Zarząd prawdopodobnie odniesie się do obaw o konsekwencje dla strategii spółki, zwłaszcza na wypadek zablokowania transakcji.
Umowę sprzedaży segmentu Media & Entertainment na rzecz Sky zawarto w lipcu. Transakcja stworzyłaby poważnego konkurenta dla globalnych gigantów streamingowych.
Inwestorzy będą wypatrywać oznak poprawy przychodów i zysków. ITV zapowiadało bowiem, że ze względu na harmonogram emisji programów i umów licencyjnych wyniki będą skumulowane w drugiej połowie roku. Spółka ostrzegła jednak, że z powodu niekorzystnych warunków makroekonomicznych przychody w III kwartale spadną o 5% r/r.
W pierwszym półroczu zysk przed opodatkowaniem ITV wzrósł o 16%, do 78 mln GBP, a łączne przychody zwiększyły się o 2%, do 1,89 mld GBP.
Jak handlować na wynikach ITV?
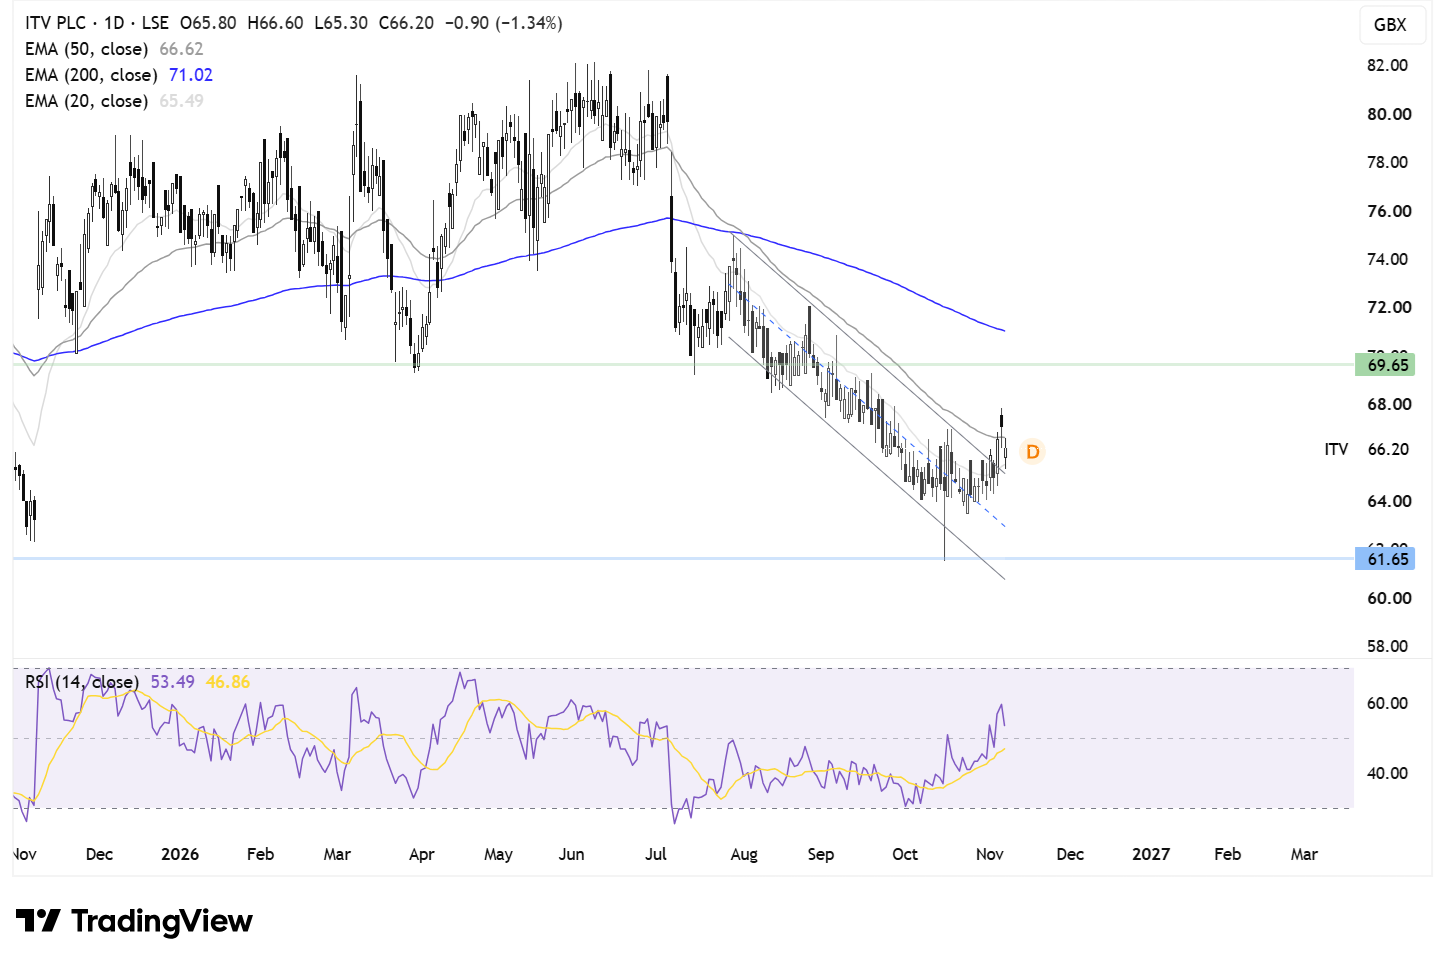
Kurs ITV wybił się z kanału spadkowego, ale wybicie nie zostało jeszcze potwierdzone, bo cena pozostaje poniżej EMA 50.
Kupujący muszą odzyskać EMA 50 na poziomie 66,70. Otworzyłoby to drogę w kierunku 70, czyli marcowego dołka, oraz 71, gdzie przebiega EMA 200. Wybicie powyżej tych poziomów znacząco poprawiłoby perspektywy techniczne.
Jeśli kurs nie odzyska EMA 50, może wrócić do kanału spadkowego i zejść w okolice 65.
Autor artykułu:
Fiona Cincotta – Analityk rynkowy z ponad 15-letnim doświadczeniem w makroekonomii oraz analizie fundamentalnej i technicznej, specjalizujący się w globalnych rynkach i regularnie komentujący je w BBC, Reuters, Bloomberg TV oraz innych wiodących mediach.
Obserwuj na platformie X


Najnowsze wiadomości rynkowe