Wyniki finansowe Nvidia za III kwartał
Nvidia opublikuje wyniki finansowe we wtorek, 17 listopada, po zakończeniu sesji giełdowej w USA.
Inwestorzy będą analizować utrzymujący się wysoki popyt na układy wykorzystywane w sztucznej inteligencji w kontekście niespodziewanych zmian w kierownictwie spółki. W ubiegłym tygodniu Jensen Huang zrezygnował ze stanowiska dyrektora generalnego (CEO).
Colette Kress, dotychczasowa dyrektor finansowa (CFO), została mianowana tymczasową dyrektor generalną na czas poszukiwania następcy Huanga. Telekonferencja poświęcona wynikom finansowym ma odbyć się zgodnie z pierwotnym harmonogramem.
Według prognoz Nvidia osiągnie zysk na akcję (EPS) na poziomie 2,47 USD przy przychodach wynoszących 108,8 mld USD. Oznaczałoby to wzrost przychodów o blisko 90% rok do roku. Dla porównania, w II kwartale spółka odnotowała przychody w wysokości 96,2 mld USD.
Przychody segmentu centrów danych wyniosły w II kwartale 89 mld USD, co oznacza wzrost o 117% w ujęciu rocznym.
Popyt na rozwiązania dla centrów danych oraz prognozy zarządu będą jednymi z najważniejszych elementów raportu. Inwestorzy będą szukać potwierdzenia, że najwięksi dostawcy usług chmurowych (hyperscalerzy) oraz pozostali klienci nadal przeznaczają znaczne środki na rozwój infrastruktury sztucznej inteligencji. Wyniki za III kwartał nie będą uwzględniać przychodów ze sprzedaży układów obliczeniowych dla centrów danych na rynku chińskim.
Kolejnym istotnym czynnikiem pozostają marże. W II kwartale marża brutto Nvidii wyniosła 75%, natomiast prognoza na III kwartał zakłada jej spadek do 74%.
Jak handlować akcjami Nvidia w okresie publikacji wyników?
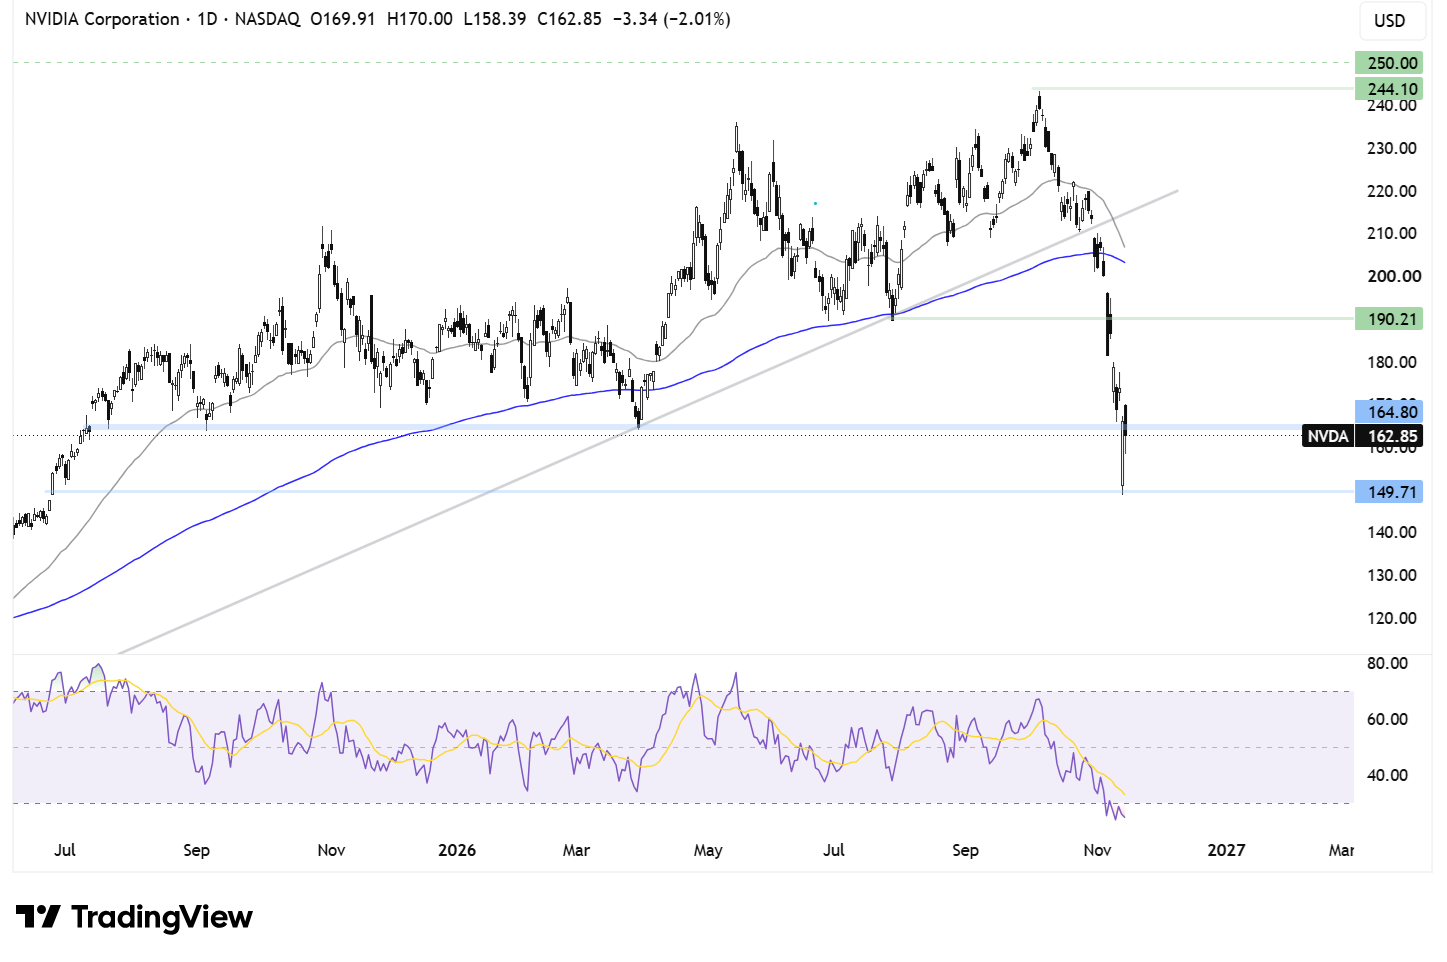
Akcje Nvidii straciły 30% względem historycznego maksimum na poziomie 240 USD, osiągniętego na początku października. Kurs przełamał linię trendu spadkowego oraz 200-okresową wykładniczą średnią kroczącą (EMA), a następnie zniżkował do minimum na poziomie 148,80 USD, ostatnio obserwowanego w czerwcu 2025 roku.
Od tego czasu notowania odbiły od wspomnianego dołka i powróciły powyżej poziomu 163 USD, który wcześniej stanowił opór i odpowiada minimom z 26 marca oraz 25 września.
Długi dolny cień piątkowej świecy, w połączeniu ze wskazaniem wskaźnika RSI znajdującego się w strefie wyprzedania, może sugerować, że kurs wyznaczył już lokalne dno.
Przed publikacją wyników finansowych sprzedający mogą podjąć próbę ponownego przetestowania, a następnie przełamania ostatniego minimum na poziomie 148,80 USD.
W scenariuszu wzrostowym lepsze od oczekiwań wyniki finansowe oraz stopniowe osłabienie obaw związanych z niespodziewanym odejściem Huanga ze stanowiska CEO mogłyby skierować uwagę inwestorów na poziom 190 USD, odpowiadający lipcowemu minimum.
Kolejnym celem dla kupujących byłaby 200-okresowa średnia EMA, przebiegająca w pobliżu 203 USD. Powyżej tego poziomu istotnym oporem pozostaje 230 USD, gdzie znajduje się linia trendu spadkowego.
Przełamanie tych poziomów mogłoby poprawić techniczny obraz notowań i stworzyć solidniejsze podstawy do dalszego odbicia kursu.
Debiut giełdowy Anthropic (IPO)
Anthropic, spółka z San Francisco rozwijająca rozwiązania sztucznej inteligencji, w tym model Claude, ma zadebiutować na giełdzie 19 listopada.
Firma planuje zaoferować na giełdzie Nasdaq 825 mln akcji w szacowanym przedziale cenowym od 70 do 78 USD za akcję.
Przy takich założeniach wycena spółki wyniosłaby około 1,4 bln USD, a wartość środków pozyskanych z emisji mogłaby sięgnąć 64,4 mld USD.
Dodatkowo siedmiu inwestorów strategicznych, w tym Google, Micron, Microsoft, Nvidia i TSMC, zadeklarowało łącznie 26 mld USD w ramach zobowiązań do objęcia akcji. Oznacza to, że całkowita wartość transakcji mogłaby zbliżyć się do 100 mld USD.
Byłaby to oferta publiczna o bezprecedensowej skali. Transakcja pobiłaby dotychczasowy rekord SpaceX, który podczas swojego IPO pozyskał 86 mld USD.
Wycena Anthropic na poziomie 1,4 bln USD pozostaje jednak wyraźnie niższa od 2 bln USD zakładanych jeszcze we wrześniu. Korekta oczekiwanej wyceny nastąpiła w okresie podwyższonej zmienności notowań spółek związanych ze sztuczną inteligencją.
Może to sugerować, że obniżenie wyceny odzwierciedla przede wszystkim zmianę nastrojów rynkowych wobec sektora AI, a nie pogorszenie fundamentów samej spółki.
Oferta jest wyceniana w warunkach podwyższonej zmienności na rynkach finansowych oraz narastających wątpliwości dotyczących perspektyw sektora sztucznej inteligencji.
Szczególną uwagę inwestorów przyciągają ogromne nakłady na budowę centrów danych oraz ryzyko spowolnienia wydatków na rozwój infrastruktury AI. Coraz częściej pojawiają się również pytania o to, czy inwestycje w sztuczną inteligencję przyniosą oczekiwane stopy zwrotu.
Udany debiut giełdowy Anthropic, a następnie wzrost notowań spółki w kolejnych tygodniach, mogłyby zostać odebrane jako silny sygnał kupna dla całego sektora AI, który w ostatnim czasie znalazł się pod szczególną obserwacją inwestorów.
Z kolei ustalenie ceny emisyjnej poniżej górnej granicy zapowiedzianego przedziału mogłoby zostać zinterpretowane jako oznaka słabszego popytu na akcje.
Scenariusz wzrostowy zakłada szybkie upowszechnianie się modelu Claude oraz istotne zwiększanie udziału Anthropic w rynku kosztem konkurencyjnych rozwiązań AI. Taki rozwój sytuacji mógłby przełożyć się na dynamiczny wzrost przychodów spółki.
Scenariusz spadkowy uwzględnia natomiast wolniejsze tempo wdrażania rozwiązań Anthropic przez klientów korporacyjnych oraz silną konkurencję ze strony pozostałych dostawców modeli sztucznej inteligencji.
Prognoza wyników finansowych Walmart za III kwartał
Walmart opublikuje wyniki finansowe za III kwartał roku obrotowego w czwartek, 19 listopada, przed rozpoczęciem sesji giełdowej w USA.
Konsensus rynkowy zakłada zysk na akcję (EPS) w wysokości 0,64 USD oraz przychody na poziomie 187,2 mld USD.
Publikacja wyników nastąpi w momencie, gdy inwestorzy oceniają, czy największa sieć handlowa w Stanach Zjednoczonych będzie w stanie utrzymać dynamikę sprzedaży pomimo rosnącej presji na budżety gospodarstw domowych.
Inflacja w USA systematycznie przyspiesza, a Rezerwa Federalna podniosła stopy procentowe w październiku.
Wyniki Walmartu stanowią ważny barometr kondycji amerykańskich konsumentów i pozwalają ocenić, w jaki sposób gospodarstwa domowe radzą sobie z codziennymi wydatkami.
Sprzedaż artykułów spożywczych dostarcza informacji o wydatkach na dobra pierwszej potrzeby, natomiast wyniki segmentu produktów ogólnego przeznaczenia pozwalają ocenić ewentualne zmiany popytu na dobra uznaniowe, czyli zakupy, które konsumenci mogą ograniczyć w okresie większej presji finansowej.
Przypomnijmy, że wyniki Walmartu za II kwartał roku obrotowego potwierdziły dalszy rozwój zarówno tradycyjnej działalności detalicznej, jak i kanałów cyfrowych.
Łączne przychody spółki osiągnęły 187,9 mld USD, co oznacza wzrost o 5,9% rok do roku, natomiast skorygowany zysk na akcję wyniósł 0,81 USD.
Sprzedaż porównywalna Walmartu na rynku amerykańskim wzrosła o 2,6%.
Globalna sprzedaż w kanale e-commerce zwiększyła się o 23%, a w samych Stanach Zjednoczonych wzrost sprzedaży internetowej wyniósł 24%.
Na szczególną uwagę zasługuje również 38-procentowy wzrost globalnego biznesu reklamowego, który podkreśla rosnące znaczenie usług cyfrowych w strukturze działalności i przychodów Walmartu.
Jak handlować akcjami Walmart w okresie publikacji wyników?
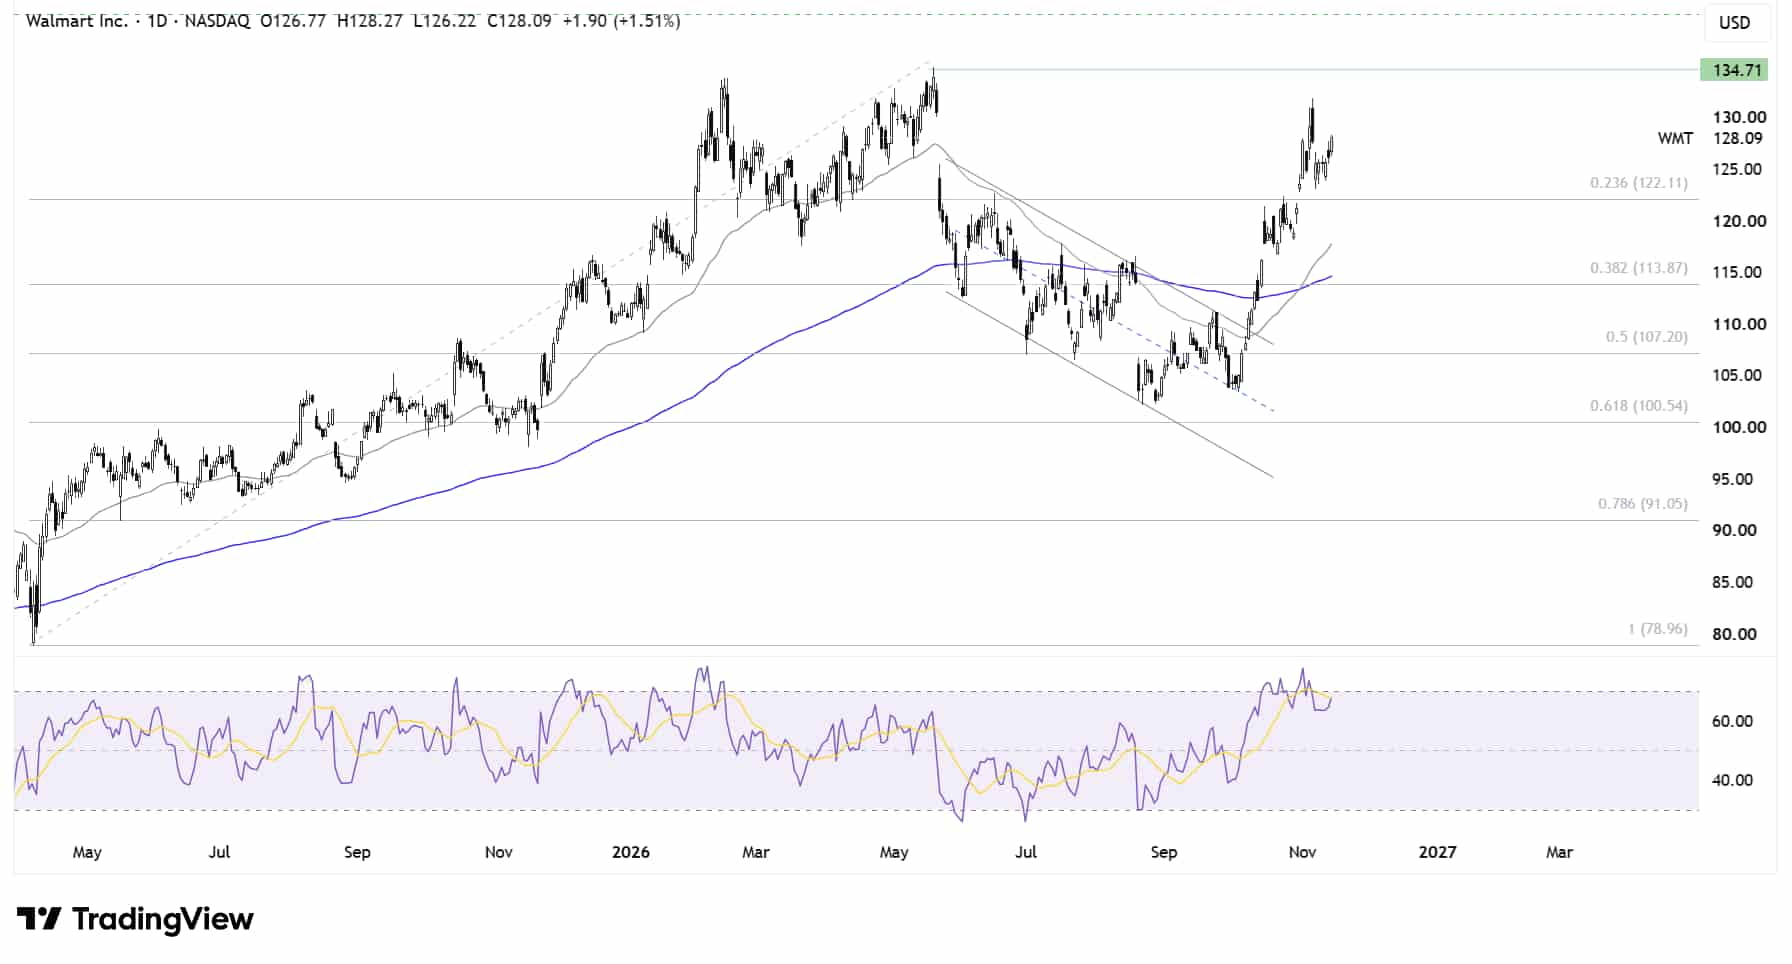
Akcje Walmartu wybiły się górą z kanału spadkowego, a następnie wzrosły do poziomu 131 USD, ostatnio obserwowanego w maju. Po osiągnięciu tego pułapu kurs skorygował wcześniejsze wzrosty i obecnie znajduje się w okolicach 127 USD.
Notowania utrzymują się powyżej 50- i 200-okresowej wykładniczej średniej kroczącej (EMA), co wskazuje na korzystny obraz techniczny i wspiera scenariusz dalszych wzrostów.
W scenariuszu wzrostowym kupujący będą dążyć do przełamania oporu na poziomie 131 USD. Skuteczne wybicie powyżej tej bariery mogłoby otworzyć drogę do 133 USD, a następnie do ustanowienia nowych historycznych maksimów.
W scenariuszu spadkowym najbliższe istotne wsparcie znajduje się na poziomie 122 USD. Odpowiada ono zniesieniu Fibonacciego 23,6% ruchu wzrostowego z minimum na poziomie 78 USD do maksimum wynoszącego 134 USD.
Przełamanie tego wsparcia mogłoby zwiększyć presję podażową i skierować kurs w stronę 50-okresowej średniej EMA, przebiegającej w pobliżu 117 USD.
Kolejnym potencjalnym celem spadków byłaby 200-okresowa średnia EMA na poziomie około 114 USD, która pokrywa się również ze zniesieniem Fibonacciego 38,2% wspomnianego ruchu wzrostowego.
Autor artykułu:
Fiona Cincotta – Analityk rynkowy z ponad 15-letnim doświadczeniem w makroekonomii oraz analizie fundamentalnej i technicznej, specjalizujący się w globalnych rynkach i regularnie komentujący je w BBC, Reuters, Bloomberg TV oraz innych wiodących mediach.
Obserwuj na platformie X


Najnowsze wiadomości rynkowe