Zapowiedź wyników Amazon za III kwartał
Amazon opublikuje wyniki finansowe w czwartek, 29 października, po zamknięciu rynku. Publikacja przypada na okres, w którym akcje spółki są notowane w okolicach 230 USD, co oznacza wzrost o około 9% od początku roku.
W ciągu ostatniego tygodnia kurs akcji spadł o 2,5%, ponieważ obawy związane z ogromnymi nakładami na sztuczną inteligencję zwiększyły niepewność wśród inwestorów.
Oczekuje się, że zysk na akcję (EPS) wyniesie 1,96 USD, co oznacza wzrost o 0,4% w ujęciu rocznym, przy przychodach na poziomie 202,21 mld USD, wyższych o 12% rok do roku.
Amazon Web Services pozostaje jednym z kluczowych obszarów zainteresowania inwestorów jako główne źródło zysków spółki. Rynek będzie wypatrywał oznak utrzymania dynamiki po tym, jak w poprzednim kwartale segment odnotował wzrost o 37%.
Prognozowane nakłady inwestycyjne (capex) wynoszą 220 mld USD. W lipcu prognozę podniesiono o 20 mld USD ze względu na wyższe ceny układów pamięci, a nie zwiększenie mocy obliczeniowych. Osiągnięcie zakładanego poziomu wymagałoby wydatków rzędu około 61 mld USD kwartalnie w drugiej połowie roku. Szósty z rzędu wzrost nakładów nie byłby zaskoczeniem, a rynek będzie chciał ocenić, czy wydatki te faktycznie zwiększają możliwości spółki, czy jedynie podnoszą koszty.
Wolne przepływy pieniężne (free cash flow) są nieznacznie ujemne. Jest to obszar, który rynek będzie nadal uważnie monitorował, szczególnie po tym, jak ujemne wolne przepływy pieniężne Tesli i Meta w ubiegłym tygodniu przyczyniły się do spadku kursów ich akcji.
Prognozy Amazon zakładają zysk operacyjny na poziomie 22,5–26,5 mld USD przy sprzedaży wynoszącej 197–202 mld USD. W każdym z ostatnich ośmiu kwartałów zysk operacyjny przekraczał górną granicę prognozowanego przedziału.
Uwaga rynku będzie skupiona przede wszystkim na dowodach świadczących o zwrocie z inwestycji w sztuczną inteligencję. Kluczowe pytanie dotyczy tego, co Amazon zyskuje dzięki nakładom inwestycyjnym w wysokości 220 mld USD i czy przełożą się one na przyszły potencjał generowania zysków.
Jeśli chodzi o handel elektroniczny, oczekuje się, że Amazon będzie nadal zwiększał swój udział w rynku kosztem tradycyjnych sprzedawców detalicznych, jednocześnie umacniając pozycję w kanale online. Członkostwo Amazon Prime również pomaga przyciągać i utrzymywać klientów, którzy wydają więcej na platformie, wzmacniając efekt sieciowy i jednocześnie zapewniając spółce powtarzalne przychody.
Oczekuje się również szybkiego wzrostu wysokomarżowego segmentu reklamowego, co może nadal wspierać rentowność spółki.
Jak handlować na wynikach AMZN?
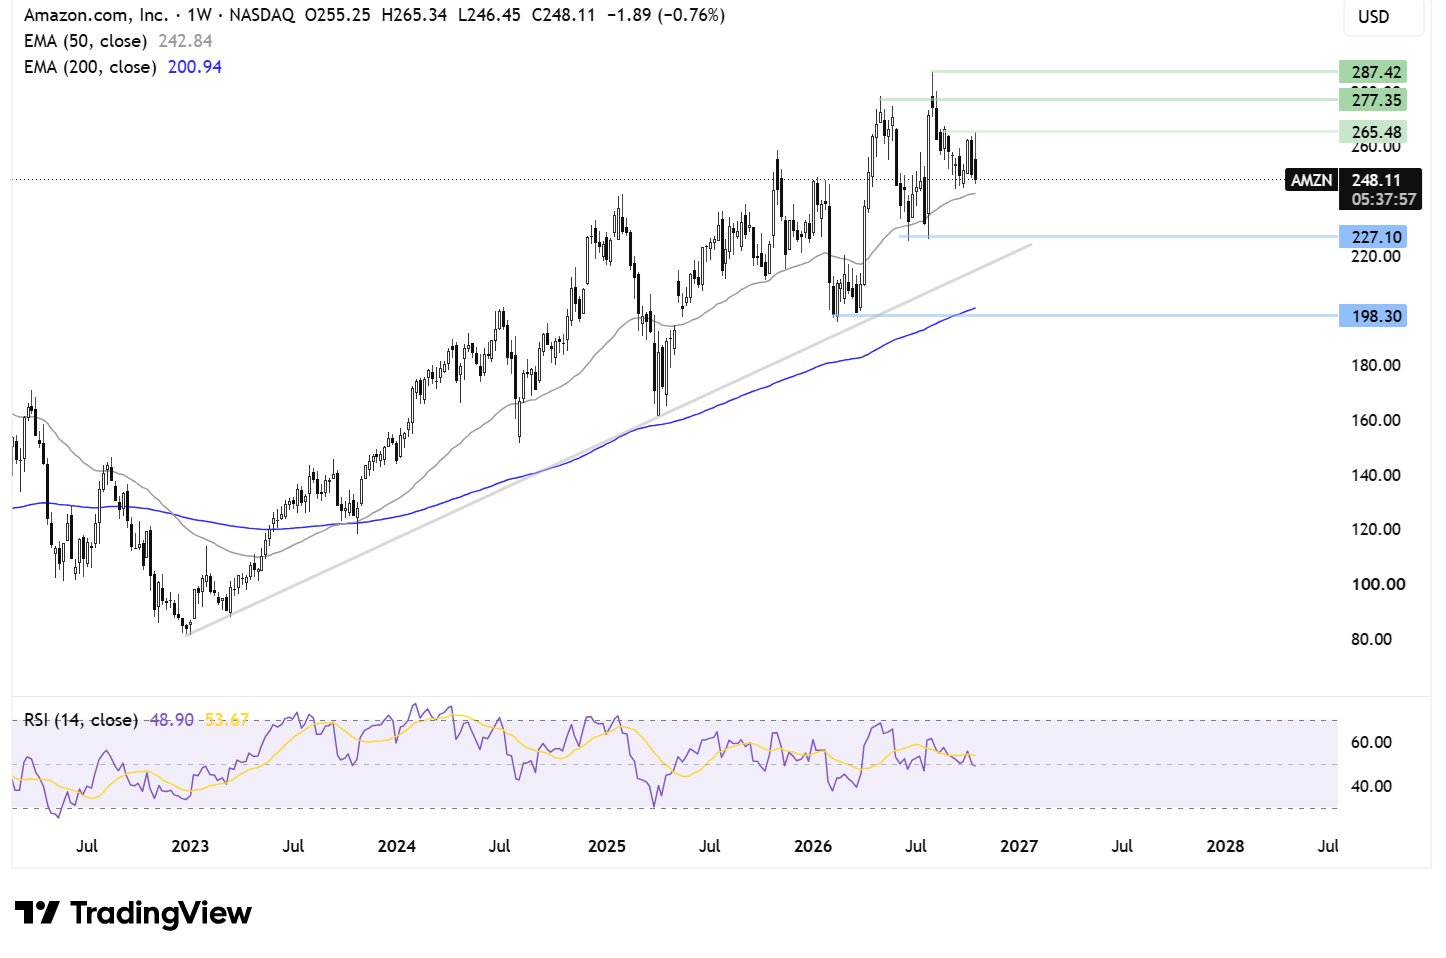
Amazon nadal utrzymuje się powyżej rosnącej linii trendu, której początek sięga 2023 roku, a także powyżej 200- i 50-okresowej wykładniczej średniej kroczącej (EMA).
Kurs wzrósł do rekordowego poziomu 287,20, po czym nastąpiło cofnięcie. Cena pozostaje jednak powyżej 50 EMA, dzięki czemu perspektywy nadal są konstruktywne. Jednocześnie dynamika wzrostowa wykazuje oznaki osłabienia, a wskaźnik RSI znajduje się na poziomie 50.
Kupujący będą dążyć do wybicia powyżej 265, czyli październikowego maksimum. W takim scenariuszu uwaga może następnie przesunąć się w kierunku 277, majowego maksimum, oraz 287, czyli rekordowego poziomu.
Po stronie spadkowej najbliższe wsparcie znajduje się w rejonie 50 EMA przy 242. Przełamanie tego poziomu mogłoby otworzyć drogę w kierunku 225, czyli lipcowego minimum, a następnie 215, gdzie przebiega wsparcie wynikające z rosnącej linii trendu.
Zapowiedź wyników Alphabet za III kwartał
Alphabet opublikuje wyniki za III kwartał 28 października, po zamknięciu rynku.
Oczekuje się zysku na akcję (EPS) na poziomie 2,98 USD, co oznacza wzrost o 2,4%, przy przychodach wynoszących 24,8 mld USD, wyższych o 82%. Marża operacyjna ma natomiast wynieść 35%.
Publikacja wyników następuje w momencie, gdy akcje Google pozostają bez zmian od początku roku, wyraźnie radząc sobie słabiej niż indeks S&P 500, który zyskał 11%. Słabsze zachowanie kursu ma miejsce mimo tego, że inwestycje spółki w sztuczną inteligencję wzmocniły jej pozycję konkurencyjną i wspierały wzrost Google Search, YouTube oraz Google Cloud. Jednocześnie na rynku narastają obawy związane z ogromną skalą inwestycji w AI.
Zdolność Alphabet do integracji sztucznej inteligencji z wyszukiwarką oraz ekosystemem Gemini pomogła ograniczyć obawy, że nowi konkurenci wykorzystujący AI mogą zagrozić podstawowej działalności reklamowej spółki. Rosnąca rentowność segmentu chmurowego, odporność biznesu reklamowego oraz silny popyt na usługi związane ze sztuczną inteligencją dodatkowo wspierały zaufanie inwestorów.
Rosnące wydatki na infrastrukturę AI pozostają jednak istotnym czynnikiem ryzyka i jednym z głównych obszarów zainteresowania inwestorów, co pokazała ubiegłotygodniowa wyprzedaż akcji Meta. Jeżeli rynek uzna, że wydatki na sztuczną inteligencję są zbyt wysokie i nie przynoszą wystarczająco szybko oczekiwanych rezultatów, presja na akcje największych spółek technologicznych może się utrzymać.
Jak handlować na wynikach GOOGL?
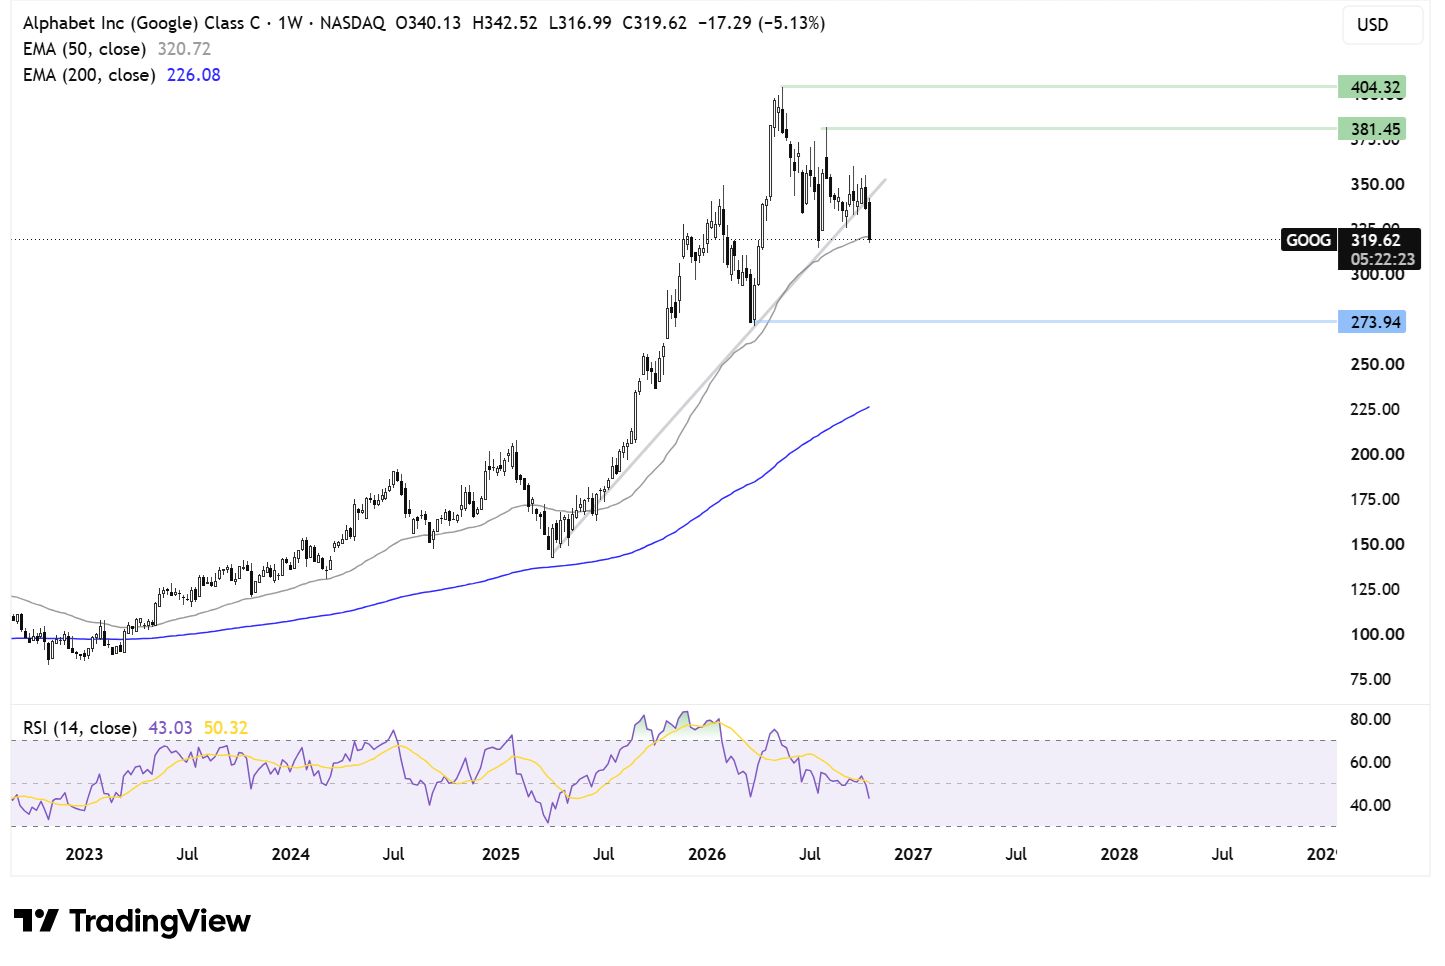
Akcje Alphabet wzrosły do rekordowego poziomu 404, po czym kurs zawrócił w dół, przełamując rosnącą linię trendu sięgającą kwietnia 2025 roku i testując 250 EMA przy poziomie 320.
Sprzedający będą dążyć do przełamania tego poziomu, co mogłoby zapoczątkować głębszą wyprzedaż w kierunku 273, czyli minimum z 2026 roku. Następnie uwaga może przesunąć się w stronę 200 EMA.
Jeżeli 50-tygodniowa EMA utrzyma się jako wsparcie, kupujący mogą podjąć próbę wybicia powyżej 350, gdzie znajduje się opór wynikający z rosnącej linii trendu, oraz październikowego poziomu zamknięcia. Mogłoby to skierować uwagę w stronę 380, czyli sierpniowego maksimum, a następnie 404 i potencjalnych nowych rekordów.
Zapowiedź wyników Lloyds za III kwartał
Lloyds opublikuje wyniki 29 października, przed otwarciem rynku i dzień po ogłoszeniu brytyjskiego budżetu, który również może być jednym z kluczowych czynników wpływających na sektor bankowy.
Kanclerz John Healey rozważa możliwość podwyższenia podatków dla banków, które korzystały na rosnącej rentowności brytyjskich obligacji skarbowych oraz środowisku wyższych stóp procentowych. Wyższe stopy procentowe mogą zwiększać wynik odsetkowy netto, czyli różnicę pomiędzy odsetkami uzyskiwanymi przez bank z tytułu udzielonych kredytów a odsetkami płaconymi od depozytów i innych źródeł finansowania.
Warto przypomnieć, że ostatni raport Lloyds pokazał dobre wyniki większości obszarów działalności w pierwszej połowie roku. Wartość bazowych kredytów i pożyczek udzielonych klientom wzrosła w tym okresie o 10,4 mld GBP, do 491,5 mld GBP. Depozyty klientów zwiększyły się natomiast do 500,9 mld GBP, głównie za sprawą segmentu komercyjnego.
Spółka podniosła również swoje prognozy, oczekując, że bazowy wynik odsetkowy netto za cały rok przekroczy 14,9 mld GBP, a stopa zwrotu z materialnego kapitału własnego wzrośnie powyżej 16%.
Jednym z kluczowych czynników ryzyka pozostaje jednak konkurencja o depozyty klientów, która może prowadzić do spadku marż kredytowych. Wysoki wskaźnik kredytów do depozytów (loan-to-deposit ratio) Lloyds ogranicza elastyczność banku w porównaniu z niektórymi konkurentami.
Jednocześnie utrzymująca się inflacja oraz wyższe koszty refinansowania kredytów hipotecznych wywierają presję na dochody rozporządzalne gospodarstw domowych. Rynek mieszkaniowy również wykazuje oznaki utraty dynamiki, dlatego może to być kolejny obszar wymagający uwagi.
Łączna liczba zatwierdzonych kredytów hipotecznych w Wielkiej Brytanii nadal spada i jest niższa o 16% rok do roku, a obecne warunki finansowe wskazują na wyższe oprocentowanie kredytów hipotecznych. Może to ograniczać popyt na finansowanie, choć kierownictwo Lloyds jak dotąd określało kondycję kredytów konsumenckich jako odporną.
Proces rekompensat FCA dotyczący finansowania zakupu samochodów pozostaje potencjalnym źródłem dodatkowych kosztów. Inwestorzy będą oczekiwać większej jasności w kwestii poziomu rezerw oraz potencjalnego wpływu tego procesu, ponieważ ich wzrost mógłby negatywnie wpłynąć na wyniki finansowe i zwrot kapitału dla akcjonariuszy.
Jak handlować na wynikach LLOY?
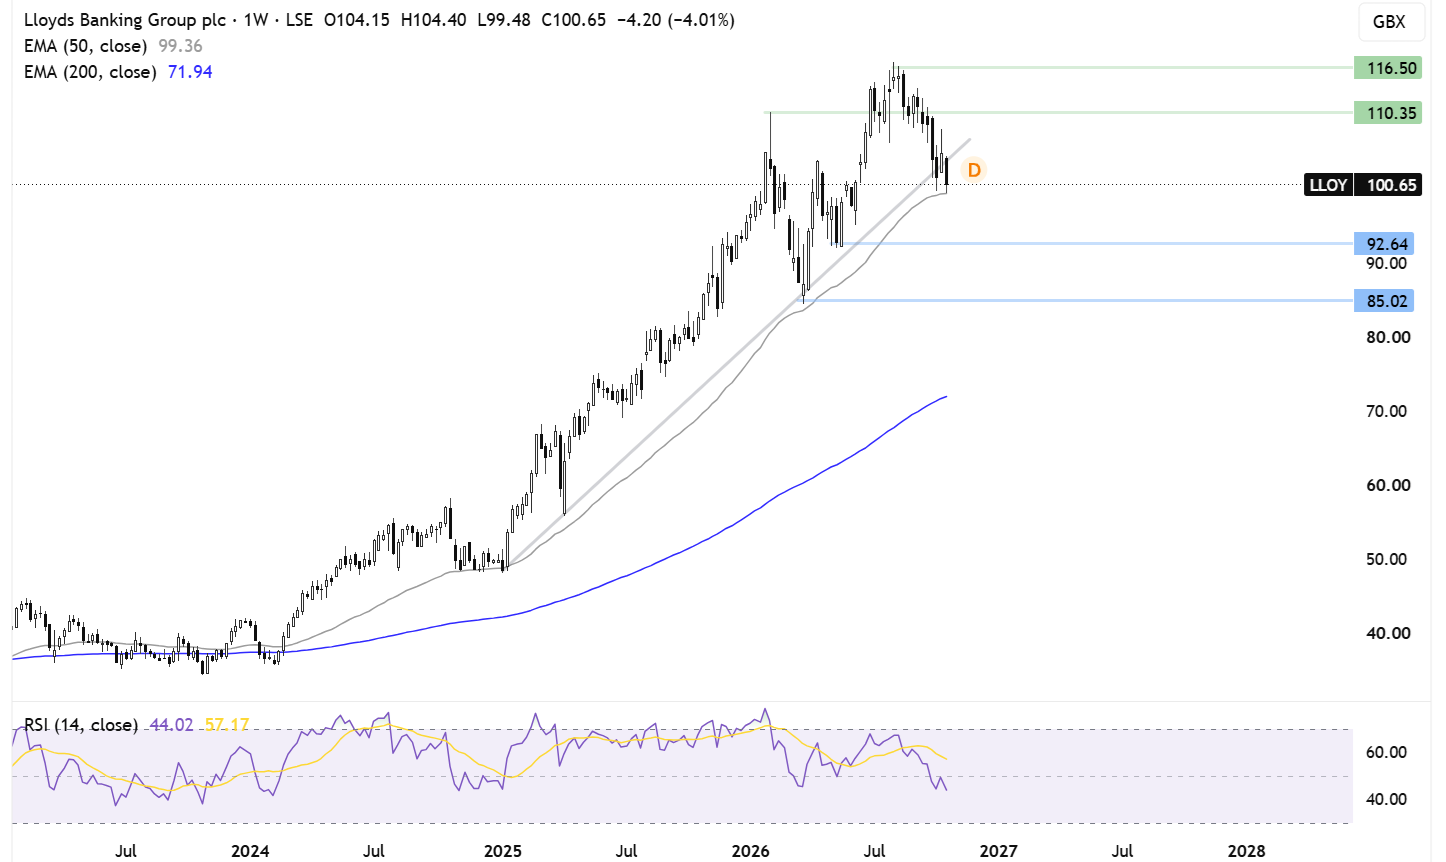
Akcje Lloyds wzrosły do rekordowego poziomu powyżej 116,50, po czym kurs zawrócił w dół, przełamał rosnącą linię trendu i rozpoczął test 50-tygodniowej EMA.
Przy wskaźniku RSI poniżej 50 sprzedający będą dążyć do przełamania wsparcia, co może skierować uwagę w stronę 90, czyli majowego minimum. Spadek poniżej tego poziomu mógłby otworzyć drogę do 84, czyli marcowego minimum.
Z kolei jeżeli wsparcie się utrzyma, kupujący mogą podjąć próbę wzrostu powyżej 90, a następnie 104, gdzie przebiega opór wynikający z rosnącej linii trendu. Wybicie powyżej tego poziomu ponownie skierowałoby uwagę na 110, czyli maksimum z 20 lutego, a następnie na 116 i potencjalne nowe rekordy.
Autor artykułu:
Fiona Cincotta – Analityk rynkowy z ponad 15-letnim doświadczeniem w makroekonomii oraz analizie fundamentalnej i technicznej, specjalizujący się w globalnych rynkach i regularnie komentujący je w BBC, Reuters, Bloomberg TV oraz innych wiodących mediach.
Obserwuj na platformie X


Najnowsze wiadomości rynkowe