Wyniki banków z Wall Street za Q3: JPMorgan, Goldman Sachs i Wells Fargo w centrum uwagi
Amerykańskie banki rozpoczną w przyszłym tygodniu sezon publikacji wyników za trzeci kwartał. Inwestorzy będą patrzeć nie tylko na potencjalnie mocne wyniki finansowe, ale również szukać pierwszych sygnałów, że gwałtowny wzrost rentowności amerykańskich obligacji skarbowych zaczyna negatywnie wpływać na aktywność transakcyjną, akcję kredytową i jakość portfela kredytowego.
JPMorgan, Goldman Sachs, Citigroup i Wells Fargo mają opublikować wyniki przed otwarciem rynku 13 października, natomiast Bank of America i Morgan Stanley przedstawią swoje raporty 14 października.
Oczekiwania są wysokie. Prognozy zakładają, że zyski największych banków w trzecim kwartale wzrosną o około 20% rok do roku, wspierane przez wyższe przychody z bankowości inwestycyjnej i działalności tradingowej. Perspektywy dla sektora stają się jednak coraz bardziej złożone, ponieważ rentowności obligacji skarbowych rosną do najwyższych poziomów od kilkudziesięciu lat. Prowadzi to do zaostrzenia warunków finansowych i rodzi pytania o trwałość aktywności na rynkach kapitałowych.
Rentowność 10-letnich amerykańskich obligacji skarbowych wzrosła do 5,3%, osiągając najwyższy poziom od 2002 roku, natomiast rentowność obligacji 30-letnich przekroczyła 6%, osiągając najwyższy poziom od 24 lat. W tym otoczeniu indeks KBW Bank Index spadł o 13% względem rekordowego poziomu z sierpnia.
Kluczowe pytanie brzmi, czy większa aktywność tradingowa oraz wyższe przychody z bankowości inwestycyjnej będą w stanie zrównoważyć presję wynikającą z rosnących kosztów finansowania, słabszego popytu na kredyt i potencjalnego pogorszenia jakości portfela kredytowego. Rynki będą również oceniać prawdopodobieństwo kolejnych podwyżek stóp procentowych przez Rezerwę Federalną przed końcem roku oraz ich potencjalny wpływ na rentowność banków.
Przychody z bankowości inwestycyjnej w centrum uwagi
Opłaty i prowizje z bankowości inwestycyjnej znajdą się w centrum uwagi inwestorów, szczególnie po wzroście rentowności obligacji oraz odwołaniu lub przesunięciu kilku pierwszych ofert publicznych pod koniec września, w tym IPO spółek Aura, Southbank AI i SB Energy.
Inwestorzy będą uważnie analizować prognozy dotyczące portfela transakcji na czwarty kwartał, aby ocenić, czy ostatnia niepewność zaczyna przekładać się na bardziej trwałe spowolnienie w obszarze doradztwa oraz gwarantowania emisji.
Prezes Bank of America ostrzegł w ubiegłym miesiącu, że opłaty z bankowości inwestycyjnej w całym sektorze mogą spaść w trzecim kwartale o co najmniej 10%. JPMorgan sygnalizował natomiast, że jego przychody z bankowości inwestycyjnej powinny wzrosnąć, co pokazuje wyraźne różnice w oczekiwaniach poszczególnych banków.
Banki posiadające bardziej zdywersyfikowaną działalność detaliczną i komercyjną mogą okazać się bardziej odporne, jeśli aktywność na rynkach kapitałowych rozczaruje. Jednocześnie wyższe stopy procentowe mogą zwiększać koszty depozytów, ograniczać popyt na kredyt i zwiększać presję na kredytobiorców.
Jako jeden z pierwszych wskaźników kondycji sektora finansowego w USA, nastrojów przedsiębiorstw oraz odporności konsumentów, wyniki największych amerykańskich banków mogą mieć szersze znaczenie dla perspektyw gospodarczych i rynkowych.
JPMorgan Chase
JPMorgan ma według oczekiwań odnotować zysk na akcję (EPS) na poziomie 5,94 USD, wobec 5,07 USD w trzecim kwartale 2025 roku, przy przychodach wynoszących około 50,1 mld USD.
Wyniki za drugi kwartał przyniosły rekordowe przychody i rentowność, wspierane przez wyjątkowo wysoką aktywność na rynkach oraz w bankowości inwestycyjnej. Bank podtrzymał oczekiwania, że opłaty z bankowości inwestycyjnej oraz przychody z działalności tradingowej wzrosną rok do roku w tempie od kilkunastu do blisko 20%.
Uwaga rynku skupi się również na wyniku odsetkowym netto (NII), który według oczekiwań ma wynieść 26,84 mld USD wobec 24,07 mld USD rok wcześniej. Wyższe stopy procentowe mogą sprzyjać marżom odsetkowym, jednak ostateczna skala korzyści będzie zależała od oprocentowania depozytów, przeszacowania aktywów oraz popytu na kredyty.
Koszty i rentowność pozostaną kolejnym ważnym obszarem zainteresowania w otoczeniu presji płacowej, inwestycji technologicznych i rosnących wydatków związanych ze sztuczną inteligencją. Inwestorzy będą chcieli ocenić, czy wzrost przychodów przekłada się na trwałą poprawę zysków, czy też jest w coraz większym stopniu pochłaniany przez rosnące koszty operacyjne.
Jak handlować na wynikach JPMorgan?
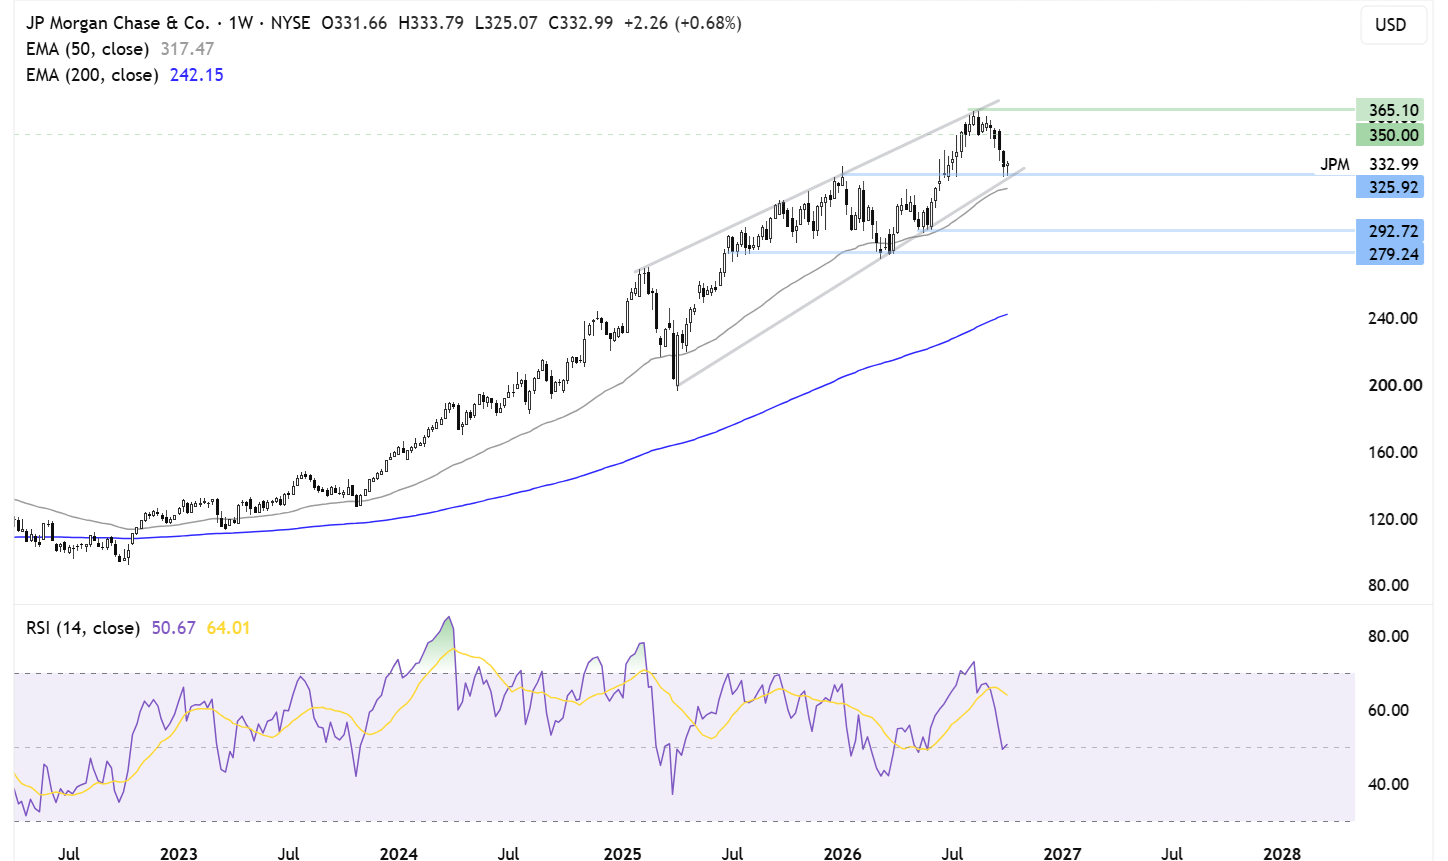
JPMorgan porusza się obecnie w obrębie formacji klina zwyżkującego. Po dotarciu do oporu przy rekordowym poziomie 363 USD kurs akcji cofnął się w kierunku wsparcia wynikającego z rosnącej linii trendu, utrzymując się jednocześnie powyżej 330 USD, czyli styczniowego maksimum.
Aby zwiększyć prawdopodobieństwo niedźwiedziego odwrócenia trendu, sprzedający musieliby doprowadzić do wybicia poniżej 330 USD i 325 USD, gdzie zbiegają się poziome wsparcie oraz rosnąca linia trendu. Poniżej tych poziomów uwaga mogłaby przesunąć się w stronę 50-dniowej wykładniczej średniej kroczącej (EMA) na poziomie 316 USD, a następnie 300 USD.
Jeśli wsparcie zostanie utrzymane, kupujący mogą skierować uwagę na poziom 350 USD, a następnie ponownie na 363 USD. Wybicie powyżej tego poziomu mogłoby otworzyć drogę do ustanowienia nowych historycznych maksimów.
Goldman Sachs: zapowiedź wyników
Goldman Sachs ma według prognoz odnotować zysk na akcję na poziomie 12,44 USD przy przychodach wynoszących około 16,8 mld USD. Dla porównania, w drugim kwartale EPS wyniósł 20,98 USD przy przychodach na poziomie 20,34 mld USD, natomiast w trzecim kwartale 2025 roku zysk na akcję wyniósł 12,25 USD.
Dyrektor generalny David Solomon wskazywał, że aktywność w obszarze bankowości inwestycyjnej w trzecim kwartale będzie bardziej umiarkowana. Jednocześnie przychody z handlu instrumentami o stałym dochodzie, walutami i surowcami (FICC) mogą osłabnąć, po okresie bardzo dobrych wyników segmentu akcyjnego.
Rynek będzie szukał dowodów na to, że przychody z bankowości inwestycyjnej i usług doradczych mogą pozostać odporne pomimo wyższych rentowności obligacji oraz potencjalnych opóźnień IPO. Kluczowa będzie również kondycja segmentu handlu akcjami i to, czy będzie on w stanie zrównoważyć słabsze przychody z FICC.
Goldman Sachs pozostaje szczególnie wrażliwy na sytuację na rynkach kapitałowych. Z tego względu utrzymanie aktywności w obszarze fuzji i przejęć (M&A), przychodów z gwarantowania emisji oraz działalności tradingowej będzie miało kluczowe znaczenie dla perspektyw wynikowych banku.
Jak handlować na wynikach Goldman Sachs?
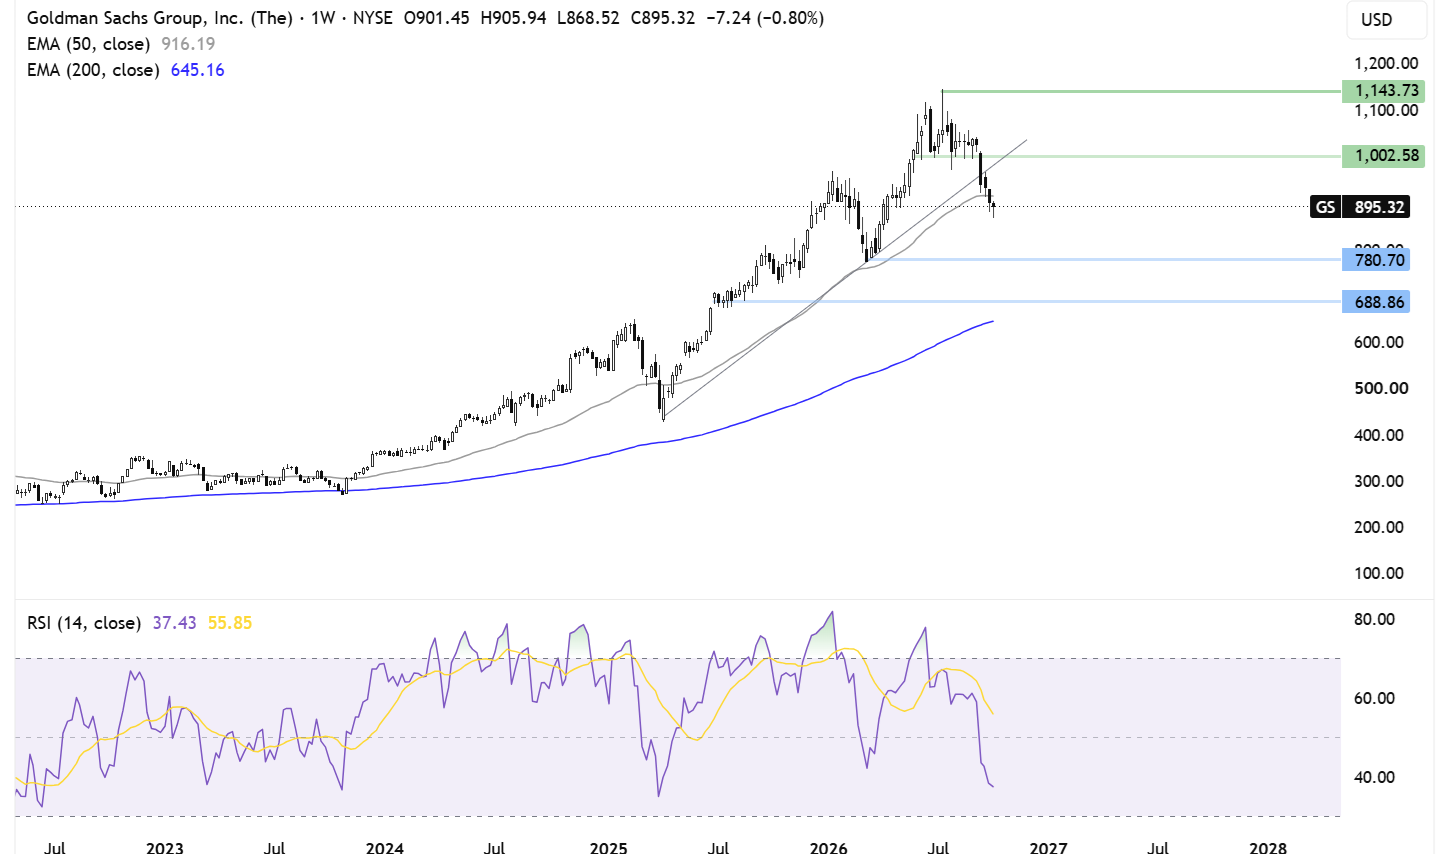
Po osiągnięciu rekordowego poziomu 1 148 USD akcje Goldman Sachs zanotowały wyraźną korektę, przełamując rosnącą linię trendu oraz 50-dniową EMA, po czym spadły do 868 USD. Wskaźnik RSI znajdujący się poniżej poziomu 50 dodatkowo potwierdza krótkoterminową przewagę niedźwiedziego momentum.
Sprzedający mogą próbować pogłębić spadki w kierunku minimum z 2026 roku na poziomie 775 USD, a następnie 683 USD, czyli minimum z lipca 2025 roku.
Aby poprawić obraz techniczny, kurs musiałby powrócić powyżej 50-dniowej EMA na poziomie 915 USD. W takim scenariuszu uwaga mogłaby przesunąć się w kierunku 1 000 USD, a następnie przełamanej wcześniej rosnącej linii trendu, która może teraz pełnić funkcję oporu.
Wells Fargo
Wells Fargo ma według oczekiwań odnotować EPS na poziomie 1,85 USD przy przychodach wynoszących 22,15 mld USD, w porównaniu z zyskiem na akcję na poziomie 1,66 USD i przychodami wynoszącymi 22,42 mld USD w trzecim kwartale 2025 roku.
Wzrost akcji kredytowej będzie jednym z głównych obszarów zainteresowania, a analitycy będą szukać oznak wskazujących, że popyt pozostaje stabilny. Uwaga skupi się również na marży odsetkowej netto (NIM), w sytuacji gdy bank przebudowuje swój bilans, zwiększa udział aktywów o niższej rentowności oraz przesuwa strukturę finansowania w stronę tańszych depozytów klientów.
Kluczowym pytaniem jest to, czy Wells Fargo będzie w stanie osiągnąć trwałą poprawę marży odsetkowej netto, zamiast jedynie przebić kwartalne oczekiwania dotyczące zysków.
Zniesienie regulacyjnego limitu aktywów daje bankowi większą przestrzeń do zwiększania akcji kredytowej i innych aktywów. Skala korzyści będzie jednak zależeć od stopy zwrotu generowanej przez nowe aktywa w relacji do kosztów ich finansowania. Wyższe rentowności amerykańskich obligacji skarbowych mogą utrudnić ten proces, zwiększając konkurencję o depozyty oraz podnosząc koszty finansowania.
Jak handlować na wynikach Wells Fargo?
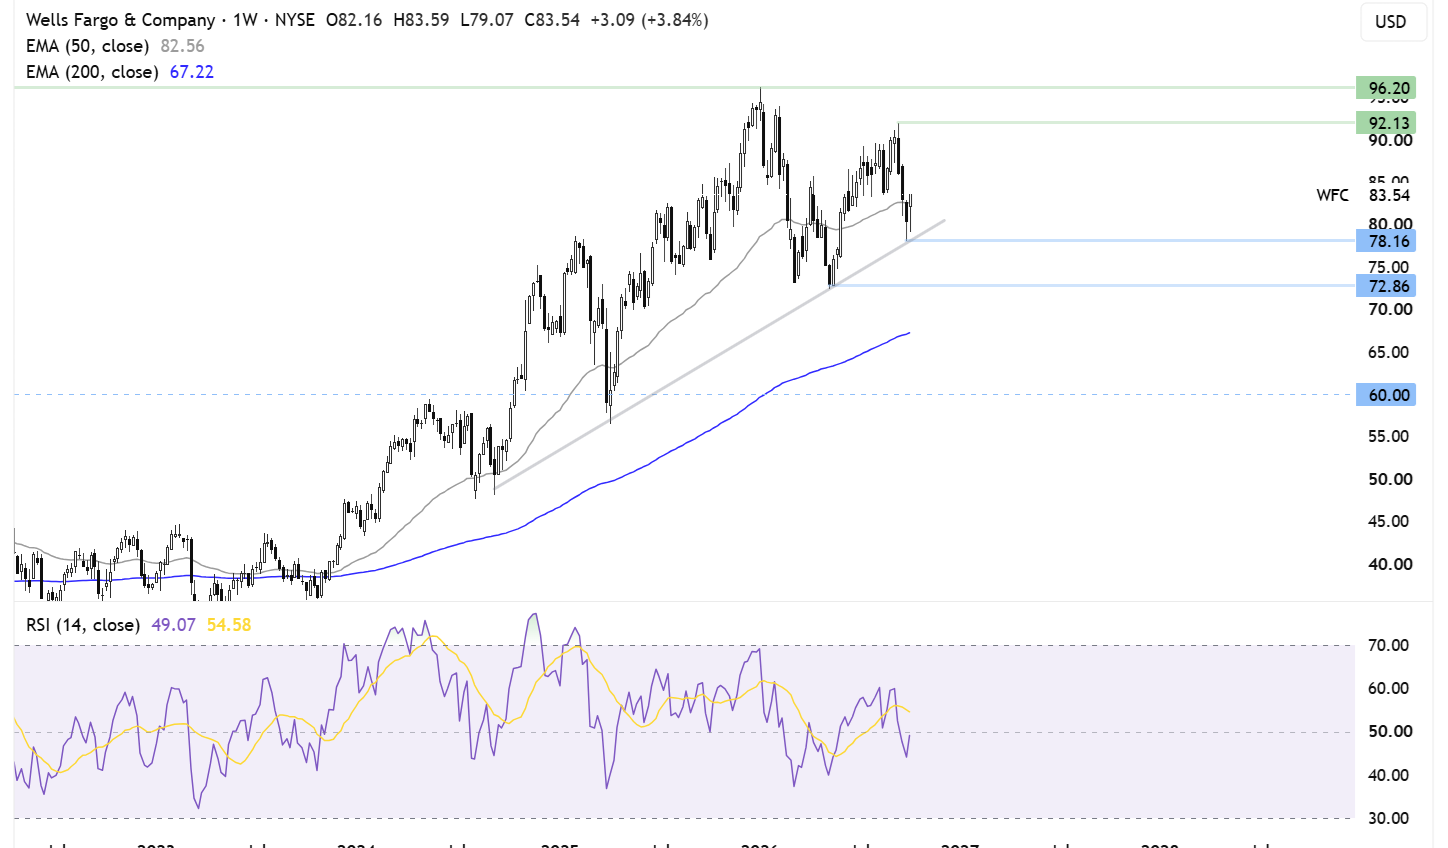
Wells Fargo osiągnął na początku 2026 roku rekordowy poziom 96 USD, po czym kurs wszedł w korektę. Cena akcji pozostaje jednak powyżej rosnącej linii trendu oraz 50- i 200-dniowej EMA, dzięki czemu szerszy obraz techniczny pozostaje konstruktywny.
Kupujący mogą próbować kontynuować wzrost w kierunku 92 USD, czyli wrześniowego maksimum. Wybicie powyżej tego poziomu ponownie skierowałoby uwagę na 96 USD.
Z kolei przełamanie wsparcia wynikającego z rosnącej linii trendu osłabiłoby perspektywy techniczne i mogłoby otworzyć drogę w kierunku 78 USD, a następnie 72 USD. Dalsze spadki skierowałyby uwagę na 200-dniową EMA znajdującą się na poziomie 67 USD.
Podsumowanie
Największe amerykańskie banki rozpoczynają sezon wyników za trzeci kwartał przy wysokich oczekiwaniach dotyczących wzrostu zysków rok do roku, wspieranych przez działalność tradingową i bankowość inwestycyjną. Jednocześnie rosnące rentowności amerykańskich obligacji skarbowych stają się coraz poważniejszym wyzwaniem dla sektora.
Inwestorzy będą patrzeć dalej niż na same wyniki przekraczające oczekiwania rynku. Kluczowe będzie znalezienie dowodów na to, że wyższe koszty finansowania nie prowadzą do erozji marż, aktywność na rynkach kapitałowych jest w stanie utrzymać się pomimo zaostrzenia warunków finansowych, a jakość portfela kredytowego pozostaje odporna.
W przypadku JPMorgan uwaga skupi się na trwałości wzrostu przychodów w różnych segmentach działalności. Dla Goldman Sachs najważniejszym testem będzie to, czy mocne wyniki z handlu akcjami i działalności doradczej będą w stanie zrównoważyć słabsze przychody w segmencie FICC. W przypadku Wells Fargo priorytetem będzie potwierdzenie trwałej poprawy marży odsetkowej netto.
Ostatecznie to prognozy i komentarze zarządów dotyczące kolejnych kwartałów mogą mieć dla rynku większe znaczenie niż same wyniki za trzeci kwartał, szczególnie jeśli banki zaczną sygnalizować, że utrzymujące się wysokie rentowności obligacji coraz mocniej ograniczają akcję kredytową, aktywność transakcyjną oraz tempo wzrostu całej amerykańskiej gospodarki.
Autor artykułu:
Fiona Cincotta – Analityk rynkowy z ponad 15-letnim doświadczeniem w makroekonomii oraz analizie fundamentalnej i technicznej, specjalizujący się w globalnych rynkach i regularnie komentujący je w BBC, Reuters, Bloomberg TV oraz innych wiodących mediach.
Obserwuj na platformie X


Najnowsze wiadomości rynkowe